上市公司子公司回购安排的三类主流结构与案例研究
01
问题的起点:让谁来回购?
上市公司为子公司引入外部股权融资,无论是少数股东增资、产业基金入股,还是员工持股平台跟投,几乎都绕不开同一个条款:退出安排。投资人的逻辑很朴素:真金白银投进来,总得先想好怎么退。于是,“回购”成了标配。
但条款落到纸上时,第一个要回答的问题是:回购义务人写谁?看似只是一个签字主体的问题,实际上同时牵动三条线:
会计线:合并报表要不要确认金融负债(“明股实债”还是“真股权”?);
合规线:是否构成对外担保,需不需要董事会/股东大会审议与披露;
谈判线:投资人对这个安排的信用认可度有多高。
本文将按实务中常见的三类结构逐一进行分析。
02
三类主流回购安排
结构一:上市公司兜底(回购义务人或担保人)
一般上市公司作为回购义务人或担保人最受投资人欢迎,资方通常要求上市公司直接签署回购条款,或对子公司层面的回购义务承担连带责任保证或差额补足。优点:信用最强,谈判阻力最小,融资成本低;缺点:对上市公司影响最大,一方面合并报表进负债,另一方面,在为子公司提供担保的情形下还构成对外担保,对上市公司构成双重约束。
结构二:子公司自身承担回购义务,上市公司不担保
回购义务人就是融资主体本身。上市公司既未签回购条款,也未提供担保。优点:不构成对外担保,程序负担轻;缺点:投资人信用认可度低(子公司作为融资主体,回购能力有限),谈判中往往不被接受,且这种安排并不能让上市公司合并报表躲开负债。
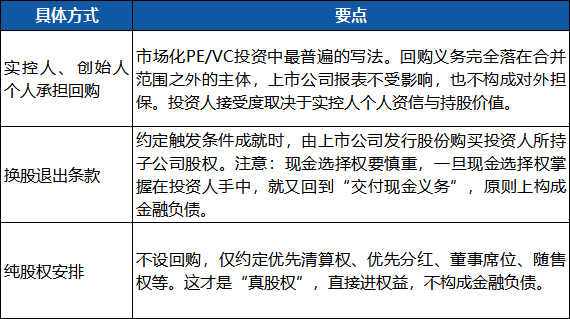
结构三:义务落到合并范围外的主体,或设计为非现金退出
实务中较为常见的具体方式及要点见下表:
03
会计处理判断依据
会计性质判定的根本依据是《企业会计准则第37号——金融工具列报》。CAS 37第七条确立“经济实质而非仅以法律形式”的分类原则;其中第十条解决金融工具本身是负债还是权益的问题,即“企业不能无条件地避免以交付现金或其他金融资产来履行一项合同义务的,该合同义务符合金融负债的定义”;第十一条直接规定“发行方承担了以现金或其他金融资产回购自身权益工具的义务,即使回购义务取决于合同对手方是否行使回售权,发行方应当在初始确认时将该义务确认为一项金融负债,其金额等于回购所需支付金额的现值”;第十五条则解决合并报表层面的分类——企业集团作为一个整体,因该工具承担交付现金义务的,在合并财务报表中应当分类为金融负债”。
(一)结构一:上市公司兜底(回购义务人或担保人)
合并报表按回购所需支付金额的现值确认金融负债,列示于“其他应付款/长期应付款”等,同时冲减资本公积(不足冲留存收益),回购价高于本金的溢价部分,按实际利率法逐年计提财务费用。待回购义务解除时,再按账面价值将金融负债重分类为少数股东权益——本文和晶科技案例即呈现了这一“先负债、后权益”的完整路径。
母公司个别报表中,母公司如果是直接回购义务人,无法无条件避免交付现金,确认金融负债;仅为担保的按财务担保合同处理(CAS 22),初始确认按公允价值计量,对于专业担保机构,该公允价值通常等于收取的担保费;但对于上市公司为子公司无偿提供的担保,公允价值需通过估值技术确定。
子公司个别报表中标的公司将作为正常增资处理,收到的增资款同时确认实收资本及资本公积。
案例1:2021年,上市公司“和晶科技(300279)”将家电智能控制器主业整体下沉至子公司“和晶智能”后,因和晶智能2020年末资产负债率已达70.76%、账面现金仅2,984万元,难以单独支撑在安徽淮北新建智能制造基地(孙公司“安徽和晶”注册资本2.5亿元),分两次引入安徽高新投新材料产业基金、淮北市成长型中小企业基金、淮北盛大建投三家国资投资方,合计增资2.40亿元,合计取得31.08%股权,上市公司持股从100%稀释至68.92%。双方在《增资协议》中约定了一组附回售条款的合格退出机制——36个月内,上市公司须以“发行股份购买/发行股份+现金/发行可转换债券”任一方式承接投资方所持股,任一方式未实现的,投资方有权要求上市公司按“增资款×(1+6.5%×实际占用天数÷365)−分红/补偿款”公式现金回购。换言之,回购利率是固定6.5%,且与业绩不挂钩,是典型的债性条款。
会计处理:按《监管规则适用指引——会计类第1号》中“附回售条款的股权投资”,上市公司合并报表将2.40亿元增资款全额分类为金融负债、计入“长期应付款”,按实际占用时间计提资金使用利息,2022年三季度已计提1,040万元。子公司个别报表层面则仍确认为实收资本、资本公积。
2022年9月份公司与三家投资方签署《增资协议之补充协议》,合格退出、回购权、业绩承诺等相关约定全部终止,该回购义务随之解除,并以发行股份方式购买三家投资方31.08%的少数股东股权,和晶智能的少数股东开始享有少数股东权益,之前收取的少数股东投资款2.4亿元转为少数股东权益。
案例2:浙江建投(002761)2020年引入国新建源股权投资基金(成都)合伙企业(有限合伙)——“国新建源基金”,对浙江一建、浙江二建、浙江三建三家子公司增资。国新建源基金是专注债转股业务的私募股权投资基金,通过浙江产权交易所公开挂牌程序入股,增资价格以评估值为基础确定(浙江一建1.998元/注册资本、浙江二建2.941元/注册资本、浙江三建2.076元/注册资本)。协议含回购安排,但增资协议未约定固定收益或保本承诺,回购条款系投资者保护措施,不改变股权投资属性,基金通过产权交易所公开挂牌入股、委派董事参与经营管理、增资价格以评估值为基础确定,且回购义务主体是上市公司而非标的公司本身。因此该笔增资在两个层面结论不同:标的公司个别报表层面,增资款计入权益(实收资本+资本公积);上市公司合并报表层面,因集团整体自身承担回购义务,按CAS 37第十五条确认金融负债(长期应付款)。后续随着发行股份购买资产完成,该回购义务随之解除,相应金融负债已终止确认,同时按发行股份购买资产的规则确认对子公司的长期股权投资。
案例3:2020年9月,星星科技的全资子公司深圳触控引入浙商资产进行市场化债转股。交易通过萍乡市星发工业中心(有限合伙)作为持股平台实施:浙商资产作为优先级有限合伙人认缴5亿元(占比83.06%),星星科技作为劣后级有限合伙人认缴1.02亿元(占比16.94%)。星发工业中心向深圳触控增资60,200万元,其中新增注册资本53,750万元,占增资后注册资本133,750万元的40.19%,其余6,450万元计入资本公积。核心的差额补足安排是:星星科技(上市公司本身)对交易文件项下深圳触控承担的款项支付及其他赔偿义务,向浙商资产及星发工业中心承担差额补足义务,预计担保金额不超过63,750万元(即浙商资产5亿元本金加年化11%优先回报的合计数),从协议条款看,浙商资产的投资实质是“明股实债”。浙商资产的退出路径设计为:优先通过定向发行取得上市公司股份退出;如果未能在2年持有期内完成定向发行,则有权要求星星科技按照出资金额加约定财务顾问费进行赎回。公司自己在补充公告中也承认:“浙商资产的退出金额相对固定”。综上所述,星星科技合并报表层面前期按照明股实债确认浙商资产对星发工业中心的投资,并在合并报表中反映为其他非流动负债。
(二)结构二:子公司自身承担回购义务,上市公司不担保
合并报表会计处理与结构一相同,回售权在子公司层面成立,从合并主体看,这是“对少数股东(子公司其他股东)的回购义务”,须将原计入少数股东权益的增资款重分类为金融负债。
子公司个表报表中子公司作为回购义务人,应将回购义务按现值确认为金融负债,同时冲减权益,后续按实际利率法计提利息。
母公司个表报表通常不做账,由于母公司既不是义务人也不是担保人,不确认任何回购义务,子公司增资只导致母公司持股比例被稀释,不影响控制权。
案例1:2025年1月青云科技集团股份有限公司(以下简称“青云科技”)控股子公司北京青云智算科技有限公司(以下简称“青云智算”)接受外部股东投资,投资协议中约定回购条款,若青云智算触发回购条款,则投资人有权随时要求青云智算以法律允许的方式回购其所持的全部或部分公司股权。由于青云智算不能无条件地避免以交付现金或其他金融资产来履行回购条款的义务,故在合并报表层面将收到的股东投资款由少数股东权益调整为金融负债,并对2025年一季报、半年报、三季报相关财务信息进行更正。
该案后续有新的进展:2026年3月,青云智算B轮《股东协议》第5.2条将回购义务人明确为创始人黄允松、林源,第10.9条约定前一轮回购条款自始无效,公司据此于2026年一季报终止确认1,300万元金融负债并转回资本公积。同一笔增资款,因回购义务人从公司转移到自然人而改变了会计定性,这正是本文所说签字主体决定会计处理最直接的印证。
案例2:2018年,奥园美谷(000615,现*ST美谷)联合全资子公司湖北金环新材料科技有限公司与襄阳市国资委旗下的湖北汉江产业投资有限公司、襄阳国益国有资产经营有限责任公司等,共同发起设立湖北金环绿色纤维有限公司。其中汉江产投认缴注册资本9,000万元,持有金环绿纤16.67%股权。回购条款:2018年11月29日,汉江产投、金环绿纤、金环新材料三方签署补充协议,仅由子公司金环新材料承担回购义务,回购义务触发时点为2024年4月24日之前,金环新材料应回购汉江产投所持金环绿纤股权,回购价格为汉江产投实际投资款项及预期收益,年预期收益率6%,法律形式上奥园美谷未直接签回购条款、未提供担保。
会计处理:公司前期将9,000万元计入金环绿纤的少数股东权益,这一处理在2018–2024上半年长达6年的财务报告中一直沿用。2024年第三季度,三方签署《补充协议之解除协议》,确认《补充协议》“自2018年11月29日起尚未履行且无需履行,已实际解除”。2024年11月18日,ST美谷披露《关于前期会计差错更正及追溯调整的公告》,按追溯重述法对2018–2024上半年的合并资产负债表、利润表多项指标进行调整,将9,000万元从少数股东权益重分类为金融负债并核算融资成本。
(三)结构三:义务落到合并范围外的主体,或设计为非现金退出
结构三的三种方式在合并报表层面均不确认负债,实控人/创始人承担回购的情况下回购义务人是合并范围外的自然人/集团外主体,换股退出的情况下上市公司只承担“交付自身股份”的义务,纯股权安排的情况下没有交付现金的合同义务,属于“真股权”,以上三种情形性质不同,但结果一致,上市公司或合并主体均不存在“无法无条件避免向投资人交付现金”的合同义务,故不构成金融负债。
案例1:2020年1月,内蒙蒙牛以约4.58亿元增资妙可蓝多子公司吉林省广泽乳品科技有限公司(“吉林科技”),取得42.88%股权;上市公司持股57.12%,吉林科技仍在合并范围内。《投资协议》约定:蒙牛有权要求上市公司以发行股份等方式实现“股权上翻”;若未在股权变更登记后24个月内发出上翻通知,蒙牛与上市公司均有权要求回购,回购价款按“投资额×(1+单利12%/年×天数÷365)”与“对应经审计净资产”孰高确定;上市公司以所持吉林科技股权质押担保,时任实际控制人柴琇另提供连带责任保证。为消除“附回售条款的特殊股权投资”的歧义,内蒙蒙牛在2020年度财务报告报出前(2021年1月)出具《关于股权回购义务事项之豁免函》,豁免妙可蓝多及吉林科技的回购义务,并载明“本函不可撤销”。
吉林科技单体报表作为增资处理,借:银行存款;贷:实收资本、资本公积—股本溢价;
妙可蓝多合并报表:作为子公司收到少数股东增资处理,借:银行存款;贷:资本公积、少数股东权益。
两个层面均作为权益工具,不确认金融负债。依据是《企业会计准则》与《监管规则适用指引——会计类第1号》,由于承担回购义务的原本是发行方(妙可蓝多及吉林科技,第7.5.1条),但内蒙蒙牛在2020年年报报出前出具不可撤销的豁免函,豁免了该回购义务,发行方因此不再负有交付现金的合同义务。
案例2:2021年12月,晶合集成的控股子公司新晶集成引入了一批外部投资人,合计出资60亿元,获得新晶集成47.98%的股权。新晶集成是晶合集成二厂项目的运营主体,这次融资带有典型的对赌性质。关键在于回购义务的承担主体。出具承诺的不是晶合集成本身,而是其控股股东合肥市建设投资控股(集团)有限公司(合肥建投)。根据《增资协议之补充协议》的约定:自交割日后1.5年起至满3年止,若外部投资人所持新晶集成股权未能转换为上市公司股票,合肥建投有权自行或指定第三方发出收购通知,以现金方式受让外部投资人持有的新晶集成全部股权。协议中有一句至关重要的限定:“第三方不含发行人及其控股子公司”。这一表述的目的很明确,即在晶合集成冲刺科创板IPO的敏感时期,将对赌回购义务与上市公司主体彻底切割,避免因对赌协议的存在而影响上市审核。该案后续以“上市公司自己接盘”收场,2023年8月,晶合集成以57.8亿元现金收购新晶集成40.78%股权,持股升至92.80%。此前合肥建投已与投资人签订补充协议,删除了“第三方不含发行人及其控股子公司”的表述,回购指定权就此回到上市公司手里。该案中义务人本在集团外,合并报表不确认负债;一旦上市公司亲自出资承接,少数股东权益转入,集团内部“不存在交付现金义务”的状态也随之结束。
04
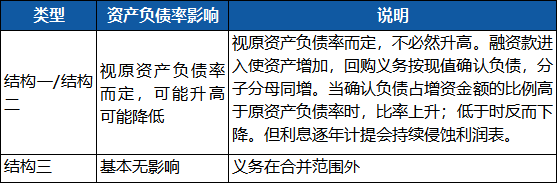
对资产负债率的影响
从合并口径观察,三种情形对资产负债表的影响如下表:
05
是否构成对外担保
依据《上市公司监管指引第8号——上市公司资金往来、对外担保的监管要求》及交易所规范运作指引:
结构一须按承担方式再分两层,其一,上市公司自身作为回购义务人,如本文和晶科技案例,由上市公司直接承接回购义务,属于上市公司自身债务,不构成对外担保,无须履行担保审议程序,但承接该义务本身若构成重大事项,仍应按相关规定履行内部决策与信息披露义务。其二,上市公司为子公司的回购义务提供连带责任保证、差额补足等,如本文星星科技案例。依据《最高人民法院关于适用〈中华人民共和国民法典〉有关担保制度的解释》第三十六条,差额补足等承诺文件具有提供担保的意思表示、债权人请求第三人承担保证责任的,按保证担保处理,因此构成对外担保,须履行审议与披露程序。审议要求:必须经董事会审议,应由董事会审批的对外担保,必须经出席董事会的三分之二以上董事审议同意并做出决议。触及以下任一标准,还须提交股东大会:
1.上市公司及其控股子公司的对外担保总额,超过最近一期经审计净资产百分之五十以后提供的任何担保;
2.为资产负债率超过百分之七十的担保对象提供的担保;
3.单笔担保额超过最近一期经审计净资产百分之十的担保;
4.对股东、实际控制人及其关联方提供的担保。
结构二不构成对外担保,因为义务人即融资人自己,不属于“为他人提供担保”的情况。但合并报表层面回购义务已重分类为金融负债,属于已确认的现实义务,直接进表,须在附注中充分说明该“明股实债”安排的性质、条款、利率与期限,让报表使用者知晓这笔负债的成因;母公司个别报表层面,上市公司既非回购义务人、亦未提供担保,不存在合同义务,因而不确认任何负债。
结构三不构成对外担保,但若由实控人承担回购,需注意关联关系披露与上市公司独立性问题。
06
结束语
回购安排看似只是融资协议里的一条退出条款,实则是会计、合规、谈判三条线的交汇点。签在谁名下,决定了合并报表是否确认金融负债,决定了要不要走担保审议与披露程序,也决定了投资人对这笔投资信用风险的定价。三类结构没有绝对的优劣,只有与融资目的、上市公司体量、投资人诉求和监管环境是否匹配。真正需要警惕的,不是选了哪一种结构,而是签了“股权”的协议、做了“负债”的安排,却按“权益”来处理,会计差错更正、追溯调整、监管问询,往往就藏在这种错位里。子公司融资方案设计时,不妨先问一句:回购义务究竟落在谁身上?把这个起点想清楚,后面的会计处理、审议程序和信息披露,方能确保规范有序、有据可依。
