从气候到自然:ISSB可持续披露体系进一步拓展
长期以来,企业谈及自然保护,往往首先想到植树造林、生态修复、物种保护或公益活动。在ESG报告中,生态保护也常被放在环境章节的后半部分,与企业核心经营和财务表现之间缺少清晰联系。
这种情况正在发生变化。
2026年,国际可持续准则理事会(ISSB)加快了自然相关披露项目的准则制定工作。根据目前安排,ISSB计划于2026年10月发布自然相关披露征求意见稿,拟以《国际财务报告准则实践声明》的形式,为企业识别和披露自然相关风险与机遇提供要求和指引。相关内容将建立在《国际财务报告可持续披露准则第1号——可持续相关财务信息披露一般要求》(IFRS S1)和第2号——气候相关披露(IFRS S2)的基础上,并借鉴自然相关财务信息披露工作组(TNFD)已经形成的框架。
这意味着,ISSB正在把水、土地、森林、生物资源和生态系统等自然条件,纳入企业价值创造、战略决策和财务风险分析框架。企业不仅需要识别自身对自然的依赖和影响,还要回答一个更接近经营决策的问题:这些关系是否会形成影响企业发展前景的风险和机遇,并进一步作用于收入、成本、资产、供应链和现金流?
01
ISSB自然相关披露的最新进展
ISSB对自然相关披露的研究始于2024年。当年4月,ISSB将“生物多样性、生态系统和生态系统服务”研究项目纳入其工作计划,着手评估投资者对相关风险和机遇信息的需求,并研究如何借鉴现有准则、框架和市场实践。
2025年11月,ISSB决定在后续工作中借鉴TNFD框架。一个月后拟提出对IFRS S1和IFRS S2现有要求具有补充作用的自然相关披露要求。2026年1月,ISSB进一步确定,相关工作将涵盖所有可合理预期影响企业发展前景的自然相关风险和机遇的重大信息,而不预先缩小项目范围。
2026年2月,该项目正式更名为“自然相关披露”。同年3月,ISSB讨论了自然相关指标、企业战略和决策、风险应对行动及计划、自然相关目标等事项。4月,ISSB暂定以《国际财务报告准则实践声明》的形式提出相关要求和指南,并计划于2026年10月发布征求意见稿。
2026年5月和6月,ISSB继续讨论自然相关情景分析、TNFD的LEAP方法、术语定义、指标指引来源、首次应用和合规声明等内容。
目前,ISSB自然相关披露已进入准则制定阶段,现阶段的拟议推进方案如下:
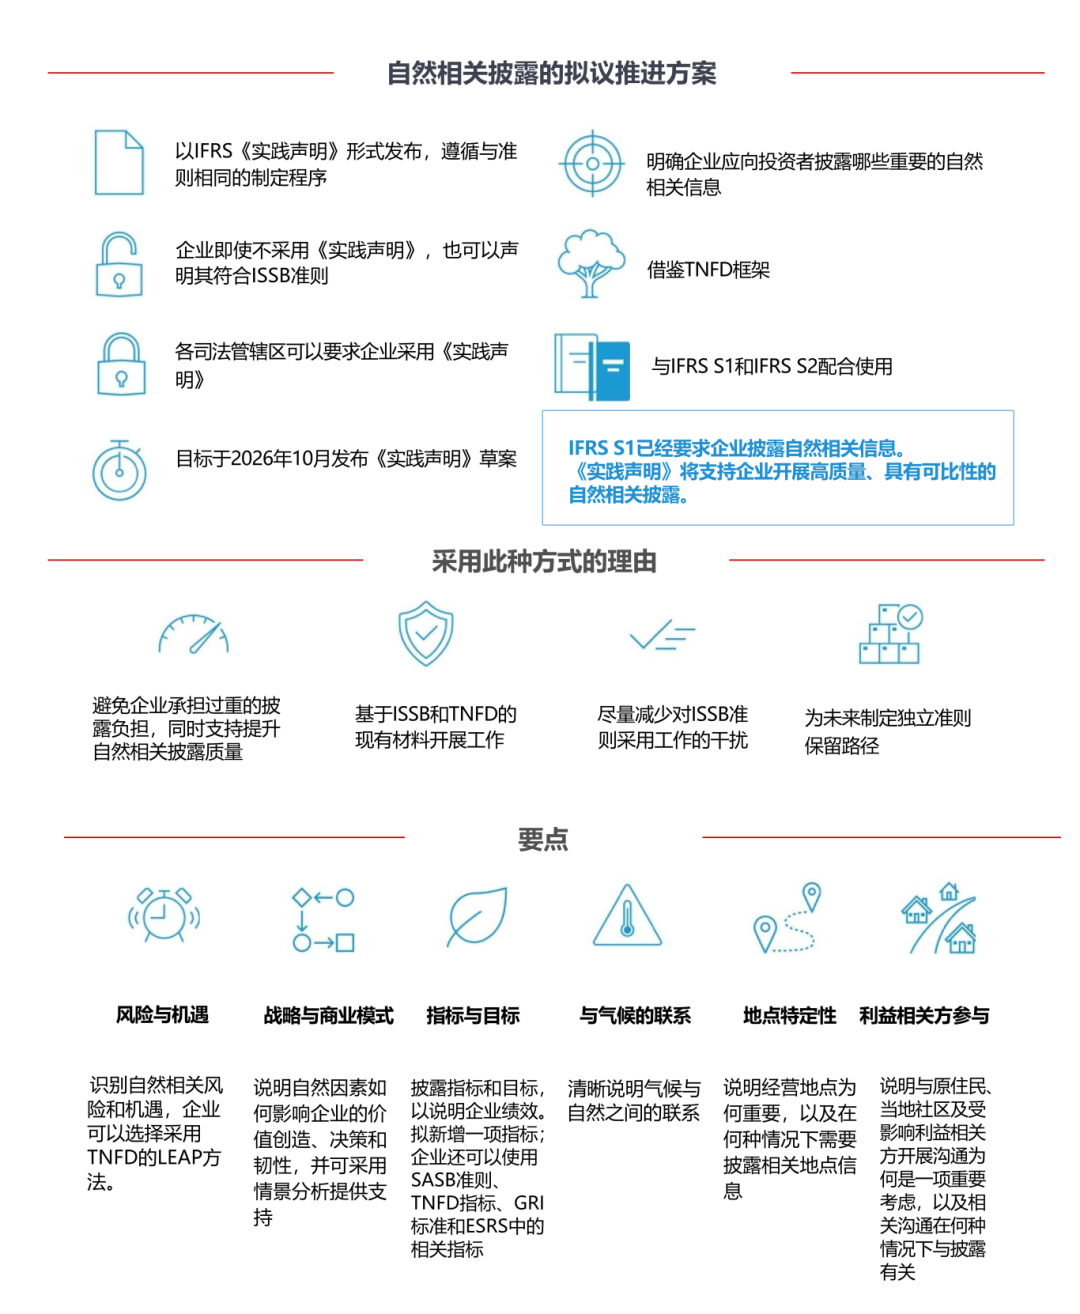
02
自然相关披露的核心关注
理解ISSB自然相关披露,首先需要区分“自然”与“生物多样性”。
生物多样性通常指基因、物种和生态系统等不同层次的生命多样性,是自然系统健康和韧性的重要基础。但自然的范围更广,涵盖土地、海洋、淡水和大气等领域,以及其中的生态系统、生物资源和生态系统服务。
例如,农业生产依赖土壤肥力、水源和授粉;制浆造纸企业依赖森林资源和稳定供水;食品饮料企业依赖农产品供应和水资源;采矿及基础设施项目则与土地利用、生态敏感区域和环境许可密切相关。
按照TNFD形成的概念框架,企业与自然之间的关系可以从依赖、影响、风险和机遇四个方面理解。ISSB正在借鉴TNFD框架,并重点关注由自然依赖和自然影响产生、可能影响企业发展前景的自然相关风险和机遇,具体如下:
自然依赖:企业经营需要哪些自然资源和生态系统服务;
自然影响:企业活动对水、土地、生态系统和生物资源产生了哪些正面或负面影响;
自然相关风险:企业的自然依赖和影响可能引发哪些经营、监管、市场或声誉风险;
自然相关机遇:企业在减轻对自然的负面影响、形成积极影响或回应相关市场需求过程中,可能获得的经营和发展机会。
这四个概念相互关联,但并不等同。企业与自然之间的依赖和影响,并不必然直接构成披露事项。
03
自然相关风险与机遇的财务传导
自然依赖和自然影响可能沿运营、供应链、监管和市场等路径传导至企业经营,既可能形成成本上升、供应中断和资产受损等风险,也可能带来资源效率提升、产品创新和市场准入等机遇,并最终反映在企业的财务表现中。
1. 自然相关风险如何形成财务压力?
水资源短缺、土壤退化、森林资源减少和生态系统功能下降,可能限制企业获取生产要素和原材料。与此同时,企业的取水、污染排放、土地利用和生态扰动,也可能引发更严格的监管要求、客户审查和市场准入限制。
这些变化可能造成生产受限、原材料短缺、采购价格上涨、项目审批延期,或增加污染治理、生态修复和供应链追溯投入,最终表现为收入下降、运营成本和资本开支增加、资产减值风险上升,以及现金流稳定性降低。
因此,自然相关风险并非独立的环境事项,而可能沿着资源供给、经营地点和价值链,转化为企业的运营、市场和资产风险。
2. 自然相关机遇如何改善经营表现?
企业在减少自然依赖、改善自然影响和回应外部要求的过程中,也可能形成新的经营机会。
例如,提高水资源和原材料利用效率,可以降低生产成本;采用再生或替代材料、分散供应来源,可以增强供应链韧性;开发节水设备、循环材料、生态修复技术和自然友好型产品,则可能带来新的市场需求。对于出口企业,完善的原材料追溯和自然风险管理能力,也可能成为客户准入优势。
这些机遇可能进一步体现为成本下降、生产效率提升、新增业务收入、客户关系巩固和现金流稳定性改善。
04
自然相关披露的实施难点
气候相关披露已经给许多企业带来数据、方法和部门协同方面的挑战,但自然相关披露的复杂程度可能更高。
首先,自然问题很难归结为一个统一指标。
温室气体排放可以换算为二氧化碳当量,企业也逐渐形成范围一、范围二和范围三排放核算体系。自然相关问题则涉及取水、排水、污染、土地占用、森林变化、物种状况和生态系统完整性等不同维度,很难用一个数字反映整体表现。
其次,自然风险具有较强的地点特征。
两家取水量相同的工厂,因所在流域、当地水压力、生态敏感性和社区需求不同,风险水平可能存在显著差异。企业今后可能需要从集团层面的资源消耗总量,进一步下沉至重点经营地点和供应链来源地。
再次,价值链数据的获取难度较高。
企业通常能够掌握自身工厂的能源、水资源和污染物数据,却未必清楚每一批木材、农产品、矿产或化工原料的准确来源,更难直接判断原料产地的生态状态。
这意味着,自然相关披露不是在ESG报告中增加一张指标表,通常也需要多个部门共同提供信息和开展分析。环境管理部门需要提供资源与污染数据,采购部门需要了解原材料来源,业务部门需要识别经营依赖,风险管理部门需要分析风险传导路径,财务部门则要评估相关事项对收入、成本、资产和现金流的影响。
05
ISSB自然相关披露对中国企业的启示
目前,ISSB拟议的自然相关披露实践声明仍处于征求意见稿发布前的准则制定阶段,具体要求和文件形式尚未最终确定。但需要注意的是,对于已经应用IFRS S1的企业,可能影响企业发展前景的重大自然相关风险和机遇本就在现有披露范围内;拟议实践声明将进一步说明相关信息应如何识别和披露。
ISSB文件不会自动成为所有中国企业必须遵守的要求,其实际影响仍取决于相关司法管辖区的采用安排,以及企业所在资本市场、经营区域和供应链位置。对境外上市企业、国际化经营程度较高的企业,以及进入跨国公司供应链的企业而言,相关影响预计可能更早显现。国际投资者、金融机构和客户可能逐步关注企业对水、土地、森林及其他自然资源的依赖,并要求企业说明相关风险如何影响经营和财务表现。
对于暂未直接面临相关要求的企业,ISSB的相关工作同样提供了一种识别和分析自然相关事项的思路。企业可以在现有环境数据和管理措施基础上,进一步梳理自然依赖、自然影响与经营风险之间的联系,并分析相关事项是否可能影响收入、成本、资产、现金流和长期发展前景。
结语
气候披露让企业逐渐认识到,碳排放并不只是环境绩效指标,还可能影响能源成本、技术路线、产品竞争力、资产价值和融资能力。自然相关披露则将这一逻辑进一步延伸至水、土地、森林、生物资源和生态系统。
企业的价值创造不仅依赖资金、技术、人才和设备,也离不开稳定的水源、可利用的土地、原材料供给和生态系统服务。过去,这些自然条件常被视为经营活动的外部背景。当资源条件发生变化、监管要求趋严或供应链透明度提高后,它们也可能转化为经营约束,或带来资源效率提升、产品创新和市场拓展机会。
因此,ISSB自然相关披露的意义,不只是扩大可持续信息披露的范围,而是将自然因素更明确地纳入企业价值创造和发展前景分析。企业需要进一步思考,自身业务依赖哪些自然条件,对自然产生了哪些影响,以及由此形成的风险和机遇将如何作用于经营和财务表现。
从气候到自然,ISSB正进一步引导企业关注并披露自然条件与经营活动之间的联系,以及相关风险和机遇对其发展前景的影响。
