回购交易中的“红线”——六类常见违规行为盘点
近年来,A股上市公司股份回购日益频繁,交易所和证监局对回购全流程的监管力度也持续加强。我们梳理了近年来沪深北三大交易所及各地证监局的真实监管案例,将回购交易中的常见违规行为归纳为以下六类,供上市公司参考。
01
未完成回购计划
红线规则
上市公司应当按照依法披露的回购方案实施回购。未按照回购股份报告书约定实施回购的,将可能面临监管处罚。
典型案例
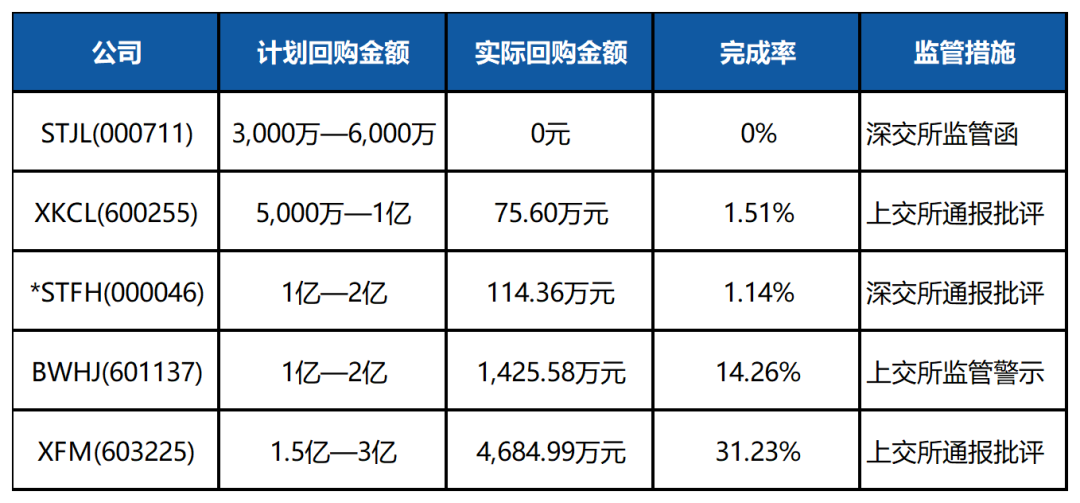
注:“完成率”按“计划下限”计算。
以*STFH(000046)为例,公司原计划回购1亿至2亿元,实际仅回购83万股、金额114.36万元,差异比例高达98.86%,被深交所通报批评。STJL(000711)更为极端——计划回购3,000万至6,000万元,最终一股未回购即取消方案,未完成比例100%。
提示:
上市公司通常解释未完成回购是因为“股价超出回购上限”“窗口期影响”“资金紧张”等,但监管态度很明确,在回购方案披露前就应当审慎评估可行性,既然披露了方案,就不能只把回购计划当“口号”。
02
敏感期内实施回购
红线规则
上市公司以集中竞价方式回购股份的(维护公司价值回购并减资的除外),在下列期间不得实施:(1)自可能对本公司证券及其衍生品种交易价格产生重大影响的重大事项发生之日或者在决策过程中,至依法披露之日内;(2)中国证监会和交易所规定的其他情形。
典型案例
HTKY(920415)于2023年3月24日披露了《关于终止重大资产重组事项并变更为一般股权收购事项的公告》,并于披露当日及披露后2个交易日实施了股份回购,回购金额合计为1,130,228元。HTKY在可能对本公司股票交易价格产生重大影响的重大事项发生之日至依法披露后2个交易日内回购股份构成股份回购违规,被北交所出具警示函,其董事长及董事会秘书也分别被北交所出具警示函。(注:该案适用2023年12月22日前有效的《北京证券交易所上市公司持续监管指引第4号——股份回购》。现行《北京证券交易所上市公司持续监管指引第4号——股份回购》已将敏感期缩短为“至依法披露之日内”。)
更严重的案例是TSYS(600696),时任董事长张某在回购事项决策过程中至依法披露2个交易日内,控制他人账户买卖公司股票,构成窗口期交易,同时还涉及短线交易和控制他人账户实施内幕交易,最终被上交所公开谴责,被海南证监局没收违法所得并处以2倍罚款。(注:该案适用《上市公司董事、监事和高级管理人员所持本公司股份及其变动管理规则(2022年修订)》发布前的规定。现行规定已将窗口期缩短为“至依法披露之日内”。)
提示:
回购股份属于上市公司重大事项,知情人员应当保守内幕信息。同时,上市公司内部因能够知悉其他重大事项,在其他重大事项发生至依法披露的过程中,上市公司也不能实施股份回购。
03
交易方式违规
红线规则
以集中竞价方式回购股份的,交易申报应当符合下列要求:
申报价格不得为公司股票当日交易涨幅限制的价格(即涨停价);
不得在证券交易所开盘集合竞价、收盘集合竞价及股票价格无涨跌幅限制的交易日内进行股份回购的委托。
典型案例
*STMS(002699)于2024年1月15日、16日通过集中竞价方式回购股份时,存在以当日涨停价格委托、在开盘集合竞价阶段进行回购委托等违规情形,并于1月16日以当日涨停价回购100万股。深交所对公司予以通报批评,浙江证监局同时出具警示函。
提示:
以涨停价回购可能被认定为拉抬股价,在集合竞价阶段回购可能影响价格形成机制,这些都是监管重点关注的异常交易行为。
04
未使用回购专用账户
红线规则
上市公司应当通过回购专用账户回购股份。回购专用账户仅限于存放所回购的股份。
典型案例
QJJS(920208)于2023年8月2日至3日通过普通证券账户累计回购股票113,696股,支付资金354.56万元。北交所认定该行为违反了《北京证券交易所上市公司持续监管指引第4号——股份回购》第八条的规定,对公司及董事长、董事会秘书出具警示函。
YNW(920261)也犯了同样的错误——2023年5月12日至18日通过普通证券账户累计回购股票599,109股,支付资金551.03万元,公司及其董事长同样被北交所出具警示函。
提示:
回购专用账户与普通账户性质完全不同。回购专用账户中的股份不享有表决权、利润分配等权利,不得质押和出借。使用普通账户回购,不仅违反程序要求,还可能导致股份权利管理混乱。
05
未按规定注销回购股份
红线规则
根据《上市公司回购股份规则》规定,上市公司因减少注册资本回购股份的,应在回购之日起10日注销;上市公司因用于员工持股计划或者股权激励、转换可转债、维护公司价值及股东权益而回购的股份,若在三年内未按约定用途转让的,应当在三年期限届满前注销。
典型案例
SNGF(000601)于2025年4月9日披露回购完成公告,称拟在股份回购完成之日起12个月内注销已回购股份并减资。其未在回购之日起10日内注销已回购股份并减资,还迟至2025年9月15日才披露通知债权人的公告。其行为违反了《公司法》《上市公司回购股份规则》等规定。深交所对公司及董事长、总经理、董事会秘书发出监管函,广东证监局出具警示函。
NBYS(600366)则因注销严重超期被监管。公司2020年4月30日至6月8日累计回购378.79万股用于股权激励,但三年期满还剩余84.3万股未按用途转让,公司迟至2024年11月15日才完成注销,超期约17个月。上交所和宁波证监局分别对公司及董事会秘书予以监管警示和出具警示函。
SLYL(603716)更是两笔回购股份均超期未注销,涉及股份数量合计超过1000万股,上交所和湖北证监局先后采取监管措施。
提示:
上市公司如将回购股份用于股权激励、员工持股计划等,应注意关注股权激励、员工持股计划等的实施进展,在三年期满前应适时规划已回购股份的注销。
06
信息披露不准确
红线规则
上市公司信息披露应当真实、准确、完整、及时、公平。在回购期间,公司应按规定披露首次回购公告、回购进展公告、期限过半未回购的说明公告、回购结果暨股份变动公告等。
典型案例
*STPD(601258)2023年4月25日披露回购方案后,于2023年5月10日在上证e互动平台回复投资者称“回购资金已到位”,仅一天后的5月11日便发布《澄清公告》称“尚不具备实施回购的条件”。*STPD在未充分论证是否具备实施回购条件的情况下公告回购方案,且短期内相继披露“资金到位”和“不具备条件”的矛盾信息,河北证监局认定其信息披露不准确、不完整,出具警示函;上交所对公司、时任董事长、时任执行总经理及时任董事会秘书予以通报批评。
*STBL(002776)则因未及时披露回购进展情况和回购结果公告,且实际回购金额与计划下限存在重大差异,被深交所出具监管函。
KMSP(002661)披露回购方案称回购总金额不超过2亿元。因其在回购方案中未明确回购金额下限,实际回购金额1,901.13万元与上限2亿元存在重大差异,也被深交所出具监管函。
提示:
回购信息披露是一套完整的“链条”,从方案到进展,从结果到变动,每一环都不能缺少。还需注意公告内容的前后一致性,避免出现自相矛盾。
写在最后
回购无小事,每一步都是合规考点。从方案的审慎制定,到交易申报的精准执行,再到股份的及时注销和信息的如实披露,任何一个环节疏忽都可能触碰监管红线。建议上市公司:
1.方案阶段充分论证可行性和资金安排,避免“承诺容易兑现难”;
2.实施阶段严格遵守交易规则,用好回购专用账户,避开敏感期;
3.后续阶段跟踪注销时限,确保信息披露前后一致。
