在建工程确认、计量与信息披露合规要点
自2024年新“国九条”发布以来,证监会已连续三年部署打击和防范上市公司财务造假专项行动。2026年4月24日启动的专项行动首次提出打造“不敢造假、不能造假、不想造假”的市场新生态,明确将向公安机关移送一批案件线索。在历年查处的财务造假典型案件中,在建工程是一个反复出现的身影——它既是募集资金的主要去向,又因“尚未达到预定可使用状态”而天然处于折旧与减值测试的模糊地带。《关于严格执行企业会计准则切实做好企业2025年年报工作的通知》(财会〔2025〕33号)专门强调,不得以未办理竣工决算手续为由,不将已达到预定可使用状态的在建工程及时转为固定资产。
本文拟从确认、计量、信息披露三个维度,结合监管案例对在建工程的合规要点进行系统梳理,供董办、财务部门在定期报告编制与日常核算中参考。
01
在建工程的确认与边界
(一)概念与确认条件
在建工程用于核算企业为建造或改良固定资产而发生的、符合资本化条件的基建、更新改造等支出,并非一个独立的资产类别,而是尚未达到预定可使用状态的固定资产的过渡性科目。支出的确认与转出,本质上取决于固定资产的确认边界及“达到预定可使用状态”时点的判定。
根据《企业会计准则第4号——固定资产》(以下简称“CAS 4”)第三条、第四条规定,固定资产是指同时具有“为生产商品、提供劳务、出租或经营管理而持有”和“使用寿命超过一个会计年度”两个特征的有形资产。固定资产同时满足“与该固定资产有关的经济利益很可能流入企业”和“该固定资产的成本能够可靠地计量”两项条件,才能予以确认。
在建工程作为固定资产的过渡形态,实务争议多集中于“达到预定可使用状态”时点的判定。该时点直接决定折旧起算及借款费用资本化终止,二者均对当期利润产生直接影响。
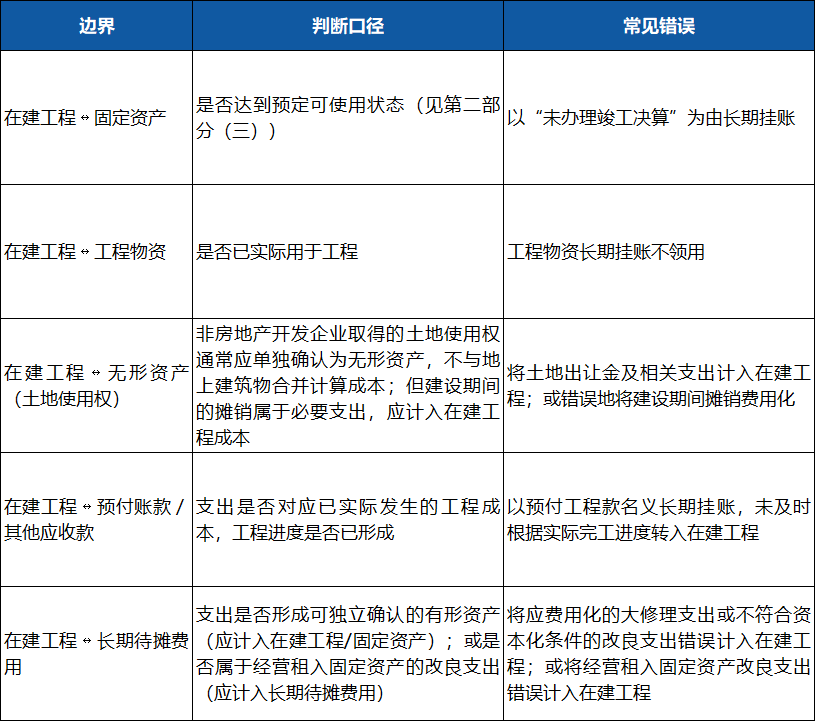
(二)与相邻科目的边界
实务中,在建工程与相邻科目的归集错误主要有以下五类:
02
在建工程的计量
(一)初始计量
CAS 4第九条及《企业会计准则应用指南汇编2024》“第五章固定资产”规定,自行建造固定资产的成本,由建造该项资产达到预定可使用状态前所发生的必要支出构成。以出包方式建造的,成本包括建筑工程支出、安装工程支出,以及需分摊计入各固定资产价值的待摊支出。
下列项目不属于在建工程成本:
逾期未付款相关的利息及违约金;
非正常中断期间(连续超过3个月)的借款费用;
达到预定可使用状态之后发生的支出。
案例1:NMXH(603230)——转固“金额不足”
公司将募投项目“智慧供应链一体化建设项目”由在建工程转为固定资产时,少转后续支出2595万元,导致相关信息披露不准确,不符合CAS 4第六条的规定。根据该条,与固定资产有关的后续支出,符合CAS 4规定的确认条件的,应当计入固定资产成本。
违规后果:兼有其他违规情形,内蒙古证监局对公司采取责令改正的行政监管措施;上交所对公司及时任财务总监车某、时任董事会秘书张某予以监管警示。
崇立提示:
本案是在建工程转固时成本归集不完整的问题。项目达到预定可使用状态时,公司应当将截至该时点已发生的、使资产达到可使用状态的全部必要支出一并转入固定资产。遗漏已发生的资本化支出,会导致固定资产入账价值低估、后续折旧计提不准确。
(二)借款费用资本化
借款费用的判断可以拆为三个节点。
1.开始资本化(《企业会计准则第17号——借款费用》,以下简称“CAS 17”第五条):①资产支出已经发生;②借款费用已经发生;③为使资产达到预定可使用或者可销售状态所必要的购建或者生产活动已经开始。三个条件须同时满足。
2.暂停资本化(CAS 17第十一条):符合资本化条件的资产在购建或者生产过程中发生非正常中断、且中断时间连续超过3个月的,应当暂停借款费用的资本化。
3.停止资本化(CAS 17第十二条):购建或者生产符合资本化条件的资产达到预定可使用或者可销售状态时,借款费用应当停止资本化。在符合资本化条件的资产达到预定可使用或者可销售状态之后所发生的借款费用,应当在发生时根据其发生额确认为费用,计入当期损益。
崇立提示:
“停止资本化时点”与“转固时点”在准则上指向同一事实——达到预定可使用状态。因此,实务中“已转固但未停止资本化”在逻辑上是自相矛盾的:既然已结转固定资产,即表明公司自身已认定该资产达到预定可使用状态,此时继续资本化缺乏准则基础。下文的STLD,正是因为在建工程转固后未停止利息资本化被监管处罚。
案例2:STLD(002726)——借款费用资本化不当
2021年至2024年,公司可转换公司债券相关募投项目结转固定资产后未停止利息资本化,并将用于临时补充流动资金的募集资金利息资本化,不符合CAS 17第六条、第十四条的规定,导致相关定期报告信息披露不准确。
经测算,四年累计少计财务费用约7,246.06万元。2026年1月31日公司披露更正后的2021年度至2024年年报,其中2024年度归母净利润由2,161.76万元调整为-176.35万元,业绩由盈转亏。
违规后果:山东证监局对公司采取责令改正措施,对董事长兼总经理杨某、时任董事长余某、时任总经理王某、时任财务总监张某4人出具警示函;同日,深交所对公司、董事长兼总经理杨某、时任财务总监张某给予通报批评,对时任董事长余某、时任总经理王某下发监管函。
崇立提示:
STLD同时存在两项违规,但性质并不相同。项目转固后未停止资本化,属于停止资本化时点的判断失误;将临时补充流动资金的募集资金利息资本化,则从根本上缺乏依据——补流资金并非用于“符合资本化条件的资产”,不具备资本化基础。
(三)在建工程转固
1.预定可使用状态的判断标准
根据CAS 17第十三条,就固定资产而言,达到预定可使用状态可从下列三方面判断:
①固定资产的实体建造(包括安装)工作已经全部完成或者实质上已经完成;
②所购建的固定资产与设计要求或合同要求相符或基本相符,即使有极个别与设计或合同要求不相符的地方,也不影响其正常使用;
③继续发生在所购建固定资产上的支出金额很少或者几乎不再发生。
2.暂估入账
《企业会计准则应用指南汇编2024》“第五章固定资产”明确:对于已达到预定可使用状态但尚未办理竣工决算的固定资产,应当按照估计价值确定其成本,并计提折旧;待办理竣工决算后,再按实际成本调整原来的暂估价值,但不需要调整原已计提的折旧额。
案例3:STJA(603822)——延迟转固,少提折旧,虚增利润
公司子公司年产20,000吨环保增塑剂项目,截至2021年12月试生产结束,已通过项目安全设施竣工验收和项目竣工环境保护验收,并取得《安全生产许可证》,但未按CAS 4第九条和第十四条、CAS 17第十三条等规定及时结转固定资产并计提折旧,也未准确核算相应的借款利息,迟至2024年6月才进行结转。
导致公司2022年虚减营业成本1,344.42万元、虚减财务费用576.75万元,虚增利润总额1,921.17万元(占当期披露利润总额的28.91%),虚增净利润1,525.82万元(占当期披露净利润的49.06%);2023年虚减营业成本1,355.82万元,虚增利润总额1,355.82万元(占63.72%),虚增净利润1,044.14万元(占当期披露净利润的200.38%),且2023年净利润由亏损转为盈利。
违规后果:浙江证监局对公司给予警告并处550万元罚款,对时任董事长兼总经理沈某给予警告并处250万元罚款,对时任财务总监兼董事会秘书吴某给予警告并处200万元罚款。上交所对前述主体予以公开谴责。
崇立提示:
本案争议焦点在于转固时点。公司申辩称,配套提升技改设施与原设施具有依存关系,应作为整体项目看待;该项目系国内首台套创新装置,须通过持续技改验证可行性,且系统性技改系项目存续的必要前提,直至2024年6月方达到实质可使用状态。因此,公司主张项目转固应以“实质可使用状态”为依据,而非行政验收程序。
监管机构未予采纳,理由如下:《安全设施竣工验收评价报告》(2020年10月出具)载明,项目试生产阶段“总体比较平稳,产品质量稳定,各项工艺指标均处于正常范围内,达到工艺考核要求”;环保验收亦已完成并向社会公示。据此,项目已满足CAS 17第十三条规定的达到预定可使用状态条件,应于2021年12月结转至固定资产。
(四)减值
1.减值迹象判断:适用《企业会计准则第8号——资产减值》(以下简称“CAS 8”)第五条、第七条。《关于严格执行企业会计准则切实做好企业2025年年报工作的通知》(财会〔2025〕33号)“(五)关于资产减值”特别强调:企业对于停工项目、闲置资产等的减值情况应予以特别关注。
2.可收回金额的确定:取公允价值减去处置费用后的净额与资产预计未来现金流量的现值两者之间较高者。
3.在建工程减值测试的特殊性:在建工程自身通常无法独立产生现金流入,须与其对应的、已确认账面价值或已形成确定承诺的资产(如已入账的土地使用权、待安装生产设备、已完成规划的配套工程等)一并认定为资产组,进行减值测试。
崇立提示:
根据《上市公司2024年年度财务报告会计监管报告》,部分上市公司在对在建工程进行减值时存在两个问题:
一是部分上市公司对固定资产、在建工程等长期资产进行减值测试时,采用重置成本法评估相关资产的公允价值。通常情况下,重置成本法计量的是按照当前市场条件重新取得同样一项资产所付出的成本,而非通过使用或处置资产所能收回的未来经济利益,在估计长期资产可收回金额时通常不应使用重置成本法;
二是上市公司子公司在建工程项目长期停工,截至资产负债表日仍处于查封状态,且已进入司法拍卖程序,存在明显的减值迹象,但上市公司以子公司其他资产计提减值准备导致子公司账面净资产已减至零为由,不再计提在建工程减值准备。子公司的净资产状况与在建工程自身的可收回金额之间不存在替代关系,不得以子公司账面净资产已减至零为由不再计提在建工程减值准备。
案例4:STHD(002211)——减值准备计提不充分
公司在对2024年末在建工程项目减值测试过程中,资产减值准备计提不充分,不符合CAS 8第四条第一款、第五条第五项的规定,导致公司2024年年度报告中净资产与净利润等披露不准确。
违规后果:上海监管局对公司及时任董事长黄某、时任总经理徐某、财务总监兼董秘王某出具警示函。
案例5:BTL(601011)——在建工程减值测试资产组变更未提供合理性依据
2022年公司将BTL一矿、二矿、三矿与30万吨稳定轻烃项目在建工程相关的资产认定为一个资产组,并以该资产组为基础进行相关在建工程的减值测试,较2021年仅以30万吨稳定轻烃项目在建工程相关的资产作为资产组的情况发生变更,但公司管理层未就该资产组变更提供合理性依据,违反了CAS 8第十八条的规定。
违规后果:黑龙江证监局对公司及时任董事长焦某甲、董事长焦某乙、时任总裁李某、总裁秦某、财务总监常某、董事会秘书刘某出具警示函;上交所对前述主体予以监管警示。
崇立提示:
上述两个案例分别涉及在建工程减值测试中减值准备计提不充分(STHD案)和资产组认定变更无合理依据(BTL案),对应CAS 8第四条、第五条及第十八条的规定。提示上市公司进行在建工程减值测试时,应严格依据准则要求充分计提减值准备,不得以任何理由低估或忽略在建工程的减值风险;资产组一经确定各会计期间应保持一致,如需变更,管理层应留存充分的内部决策文件及外部证据以证明变更合理性,相关测试底稿、评估报告及审批文件均应完整可查,以备监管核查。
03
信息披露要求
(一)会计政策层面
《公开发行证券的公司信息披露编报规则第15号——财务报告的一般规定》(2023年修订,以下简称《编报规则第15号》)第十六条要求按类别披露在建工程结转为固定资产的标准和时点(第(十七)项)、借款费用资本化的会计处理方法(第(十八)项),以及长期资产减值测试方法(第(二十二)项)。
崇立提示:
第(十七)项为2023年修订新增“按类别”的披露要求,实践中不少公司仍沿用旧模板,笼统表述“达到预定可使用状态时转入”,未按类别分别说明标准与时点,披露不充分。
(二)财务报表附注层面
《编报规则第15号》第十九条:
第(十四)项:分项列示在建工程账面余额、减值准备累计金额以及账面价值的期初余额、期末余额,并列示重要在建工程项目的本期变动情况,包括:在建工程名称、预算数、期初余额、本期增加金额、本期转入固定资产金额、本期其他减少金额、期末余额、工程累计投入占预算的比例、工程进度和工程资金来源共10项要素。其中,工程资金来源应区分募集资金、金融机构贷款和其他来源;在建工程账面价值中包含资本化利息的,应披露利息资本化累计金额、本期利息资本化率及资本化金额;分项列示在建工程减值准备的期初余额、期末余额和本期增减变动情况。
第(十九)项:分项披露在建工程等长期资产的减值测试情况。本期进行减值测试的,应披露可收回金额的具体确定方法。
崇立提示:
“工程进度”是最容易被交易所问询的一项。工程进度与“工程累计投入占预算的比例”长期背离(如投入已达80%而进度仅46%),或跨年度工程进度长期无变化,都是典型的问询信号。投入比例源于成本归集,工程进度体现现场施工状态,二者口径不同,出现差异是正常的,但公司需要对差异原因作出合理解释。
(三)临时报告层面
根据沪深交易所股票上市规则,公司计提资产减值准备或者核销资产,其影响占最近一个会计年度经审计净利润绝对值的比例达到10%以上且绝对金额超过100万元的,应当及时披露。需注意,在建工程减值往往与固定资产、存货、商誉等一并计提,判断是否触及临时报告标准时应以合计数测算。
