分拆上市信息披露合规实务
新“国九条”(国发〔2024〕10号)提出从严监管分拆上市后,A股“A拆A”明显降温,2024年全年逾二十家上市公司公告终止分拆,但兴发集团分拆兴福电子至科创板上市于2024年9月通过上市委会议,并于10月完成证监会注册,2025年1月22日正式在科创板挂牌上市,成为新“国九条”发布以来首家“A拆A”过会企业。此后,汇川技术分拆联合动力于2025年6月12日获深交所上市审核委员会审议通过,成为2025年首单“A拆A”IPO过会。终止与过会并存,说明监管的实质准绳并非禁止分拆,而是遏制盲目分拆与套利,而这套准绳主要落在信息披露环节。
《上市公司分拆规则(试行)》(证监会公告〔2022〕5号,2022年1月5日公布施行,下称《分拆规则》)全文十五条。第六条、第七条规定披露的内容与标准,第八条、第九条规定审议程序,第十条、第十一条规定中介机构的核查与持续督导,第十三条、第十四条直接指向《证券法》的行政处罚条款。本文讨论分拆中的信息披露义务,依次梳理披露依据、披露内容、披露时点、法律后果与典型案例,并在末尾给出实务建议。
01
分拆合规的重心——信息披露环节
分拆本质上是上市公司存量资产的二次证券化,若约束不足,便可能沦为控股股东圈钱套现、掏空上市公司或炒作概念的工具,《分拆规则》为此设置四重约束:第三条至第五条的实体门槛,第八条、第九条的程序要求,第六条、第七条的披露义务,第十条、第十一条的中介核查与持续督导。前两重属于静态的入口控制,后两重贯穿分拆全过程。从近年的终止案例看,项目未能成行多因后两重,而非卡在实体门槛。
规则依据上,《分拆规则》第七条是分拆披露义务的总纲。该条要求分拆参照上市公司重大资产重组的有关规定,充分披露对投资者决策和证券交易价格可能产生较大影响的所有信息,包括但不限于分拆的目的、商业合理性、必要性与可行性,对各股东特别是中小股东、债权人和其他利益相关方的影响,以及预计和实际的进展过程、各阶段风险及应对措施。
02
披露内容
信息披露的核心内容主要沿四个层次展开:
第一层回答“为何拆”,对应《分拆规则》第六条第一项,即分拆是否有利于突出主业、增强独立性。这是问询中出现频率最高、也最难用定性语言回答的问题。答复停留在“有利于聚焦主业”会被追问,须给出可核验的实现路径。
第二层回答“拆什么”,指拟分拆资产或业务的边界,包括权属是否清晰、剥离是否完成、资产是否完整。若分拆主体由多个原属母公司的业务主体重组形成,重组过程的每一步均须在预案中交代清楚。原因在于,重组可能触及第五条第二项“主要业务或资产是最近三个会计年度内通过重大资产重组购买”这一禁止情形。
第三层回答“怎么拆”,指方案的具体安排,包括股权结构变化、发行规模与发行比例、定价机制、募集资金用途及其合理性。联合动力案中,预案拟发行不超过70,540.5333万股、占发行后总股本不超过25%且不低于10%,实际发行28,857.4910万股、占比12.00%,募集资金由计划的48.57亿元调整为实际36.01亿元。发行比例与募资规模的弹性应在预案阶段预留,并在风险提示中说明。
第四层回答“拆后如何”,指分拆对母公司与子公司各自的影响分析,包括财务影响、同业竞争与关联交易的后续安排、治理结构变化,以及母公司剩余业务的持续经营能力。这也是独立财务顾问核查意见与持续督导的工作范围。风险提示除审批不确定性、估值合理性与股价波动外,还应就分拆后持续存在的关联交易与同业竞争作出充分揭示。
此外,《分拆规则》第六条另设四项必须充分说明并披露的事项:(1)分拆有利于上市公司突出主业、增强独立性;(2)分拆后母公司与子公司均符合中国证监会、证券交易所关于同业竞争、关联交易的监管要求,子公司境外上市的适用更高标准;(3)资产、财务、机构相互独立,高级管理人员与财务人员不存在交叉任职;(4)独立性方面不存在其他严重缺陷。这四项既是披露事项,也是审核的实体标准。
03
披露时点
分拆的披露自筹划阶段即已启动,延续至子公司上市后的持续督导期结束,并非集中于股东会之后一次性完成。按时间顺序梳理,关键节点见表1。
表1 分拆上市全流程披露节点
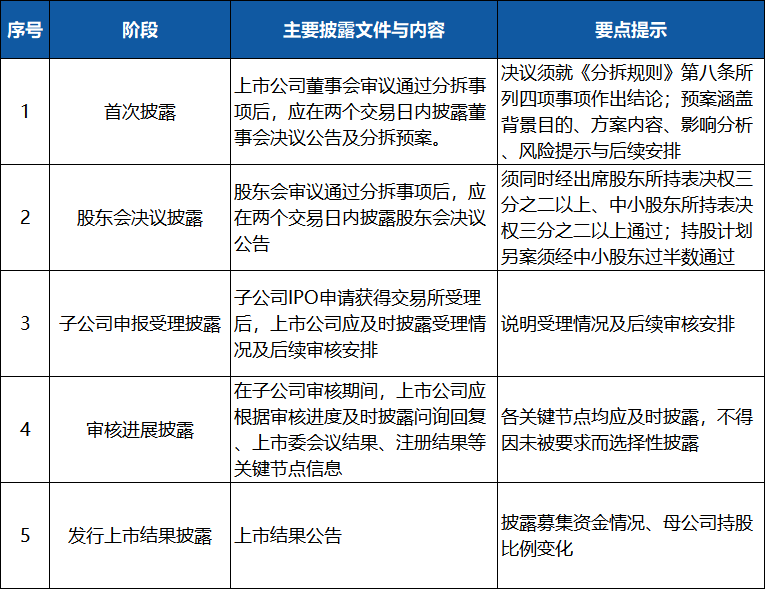
注:第一,《分拆规则》全文仅十五条,但通过第七条“参照重大资产重组”的引致条款,将重组项下业已成熟的披露制度整体接入,分拆的披露义务因此远重于条文表面。
第二,节点清单是义务的下限而非上限。凡可能影响投资决策或者交易价格的事项,无论是否落入表1所列节点,均应及时披露。
04
违规披露的法律后果
《分拆规则》第十三条、第十四条采指引式立法,将违规披露的法律责任直接指向《证券法》,可分三个层次。
第一层:信息披露违法(证券法第一百九十七条)。未按规定报送或履行披露义务的,责令改正、给予警告,并处50万元以上500万元以下罚款,对直接负责的主管人员和其他直接责任人员给予警告并处20万元以上200万元以下罚款;披露的信息存在虚假记载、误导性陈述或重大遗漏的,责令改正、给予警告,并处100万元以上1000万元以下罚款,对直接责任人员给予警告并处50万元以上500万元以下罚款;控股股东、实际控制人组织、指使或隐瞒相关事项的,适用同等罚则。
第二层:内幕交易与操纵市场(《证券法》第五十三条、第五十五条)。内幕交易行为、操纵证券市场行为给投资者造成损失的,应当依法承担赔偿责任。
第三层:民事赔偿(《证券法》第八十五条)。信息披露义务人未按照规定披露信息,或者公告的证券发行文件、定期报告、临时报告及其他信息披露资料存在虚假记载、误导性陈述或者重大遗漏,致使投资者在证券交易中遭受损失的,信息披露义务人应当承担赔偿责任;发行人的控股股东、实际控制人、董事、监事、高级管理人员和其他直接责任人员以及保荐人、承销的证券公司及其直接责任人员,应当与发行人承担连带赔偿责任,但是能够证明自己没有过错的除外。
05
典型案例
(一)赣锋锂业内幕交易行政处罚导致子公司分拆受阻
赣锋锂业因2020年筹划收购江特电机期间利用公司证券账户买卖江特电机股票,于2024年7月受到江西证监局行政处罚,没收违法所得110.5万元并处罚款331.5万元,直接导致其子公司赣锋锂电的分拆上市计划搁置。
本案揭示了一条常被忽视的合规链条:分拆资格不仅取决于财务指标与独立性论证,还取决于上市公司及其控股股东、实际控制人最近三十六个月内不存在证监会行政处罚记录。内幕交易的合规风险具有跨项目、跨周期的传导效应,其影响远超单一交易本身。
(二)科达制造分拆筹划阶段内幕交易被处罚
科达制造在筹划安徽科达分拆上市过程中,项目合伙人章某鸿参与2022年5月分拆上市进度会,接触内幕信息后实施内幕交易,被广东证监局没收违法所得399,726.50元并处以120万元罚款。内幕信息敏感期的形成时点为影响内幕信息形成的动议、筹划、决策或者执行人员,其动议、筹划、决策或者执行初始时间。该案中,科达制造董事会秘书李某进在董事长边某授权下牵头负责分拆上市项目,并于2021年8月17日明确提出对项目下一步的工作要求,实质性推动了分拆上市项目进展。科达制造、中介机构按照要求梳理了工作安排、确定了后续股改及IPO申报工作时间表,因此,不晚于2021年8月17日,可以认为分拆上市事项的内幕信息已经形成。
上述案件提示:分拆事项的内幕信息知情人登记管理不能局限于上市公司内部人员,还应覆盖参与筹划的中介机构人员,且内幕信息敏感期的起算时点可能在正式公告之前即已形成,筹划阶段的信息保密工作具有实质合规意义。
(三)恒达智控分拆上市信息披露违规被监管警示
2024年7月22日,上交所上市审核中心对中创智领控股子公司郑州恒达智控科技股份有限公司出具《监管警示决定》(上证科审〔2024〕 271 号),指出恒达智控作为分拆上市发行人,为信息披露第一责任人,存在研发归集不准确的问题,未能保证发行上市申请文件和信息披露的真实、准确、完整。
本案的典型价值在于:分拆上市中,子公司作为信息披露的第一责任人,其信息披露质量独立于母公司,不能因“分拆”属性而降低对招股说明书等信息披露文件的准确性与完整性要求。
06
实务建议
1.筹划阶段:尽早启动内幕信息知情人登记与保密管理,明确分拆动议的形成时点并留痕;对参与筹划的董事、高级管理人员与中介机构人员进行内幕交易合规提示;核查上市公司及控股股东、实际控制人最近三十六个月内是否存在证监会行政处罚记录,避免因合规瑕疵导致分拆资格丧失。
2.审议阶段:董事会决议应涵盖《分拆规则》第八条要求的全部事项;股东会须完成双重特别决议程序;涉及董事、高级管理人员持股安排的,独立董事独立意见及中小股东半数以上通过程序不可省略。
3.披露内容方面:独立性论证应避免程式化表述,须结合业务、资产、人员、财务、机构的实际安排展开;同业竞争与关联交易的分析应穿透至实质层面;风险披露应区分“预计”与“实际”,并在进展过程中持续更新。
4.中介机构管理方面:独立财务顾问的核查范围应覆盖《分拆规则》合规性、披露信息真实性以及上市公司独立性维持情况;持续督导期内应与财务顾问建立常态化的信息通报机制,确保子公司重大事项能够及时传导至上市公司层面的披露决策。
5.持续督导阶段:应关注子公司上市当年剩余时间及其后一个完整会计年度,特别是可能对上市公司权益或者股价产生较大影响的变化,确保临时报告披露的及时性与完整性;督导期届满后,持续督导意见应依法公告。
