上市公司与控股子公司“内部交易”:哪些需要审议披露?
在上市公司的日常经营活动中,上市公司与其控股子公司之间发生的交易通常可豁免审议与披露义务,但并非所有内部交易都适用该豁免规则。根据证券交易所《股票上市规则》的相关规定,除中国证监会或证券交易所另有特别要求外,上市公司与其合并报表范围内的控股子公司之间,以及控股子公司相互之间发生的交易,一般可免于履行披露义务与审议程序。那么,哪些类型的内部交易仍需履行审议程序并对外披露?下文梳理了需要重点关注的具体情形。
一、提供担保
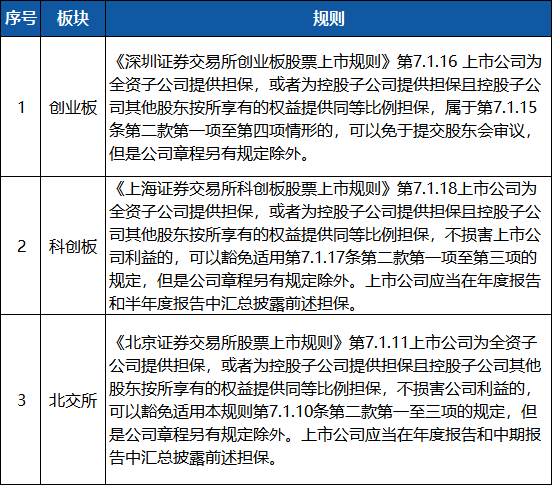
根据《上市公司监管指引第8号——上市公司资金往来、对外担保的监管要求》的规定,为控股子公司提供担保,属于“提供担保”交易事项。因此,当上市公司对其控股子公司进行担保时,同样需要遵循上市公司在发生“提供担保”交易事项时所应履行的审议和披露规定,不得因双方处于合并范围而豁免。此外,如担保金额占公司净资产的比例较高,或担保对象的资产负债率较高等情况,则还需提交股东会审议。
科创板、创业板、北交所上市公司对控股子公司提供担保,在特定情况下可以豁免履行股东会审议程序:
案例:HMKJ(603042)对控股子公司担保超额度且未披露进展
华脉科技对控股子公司的担保金额超出审议额度,且未披露对该控股子公司的重大担保进展。江苏证监局认定其违反《上市公司监管指引第8号——上市公司资金往来、对外担保的监管要求》第七条及《上市公司信息披露管理办法》相关规定。2025年6月24日,江苏证监局对华脉科技及相关责任人出具警示函,并记入证券期货市场诚信档案。该案中,上市公司为控股子公司提供担保,既超出年度审议额度,又未就重大担保进展履行临时披露义务,违反"提供担保"须及时披露及进展持续披露的要求,构成违规。
二、提供财务资助
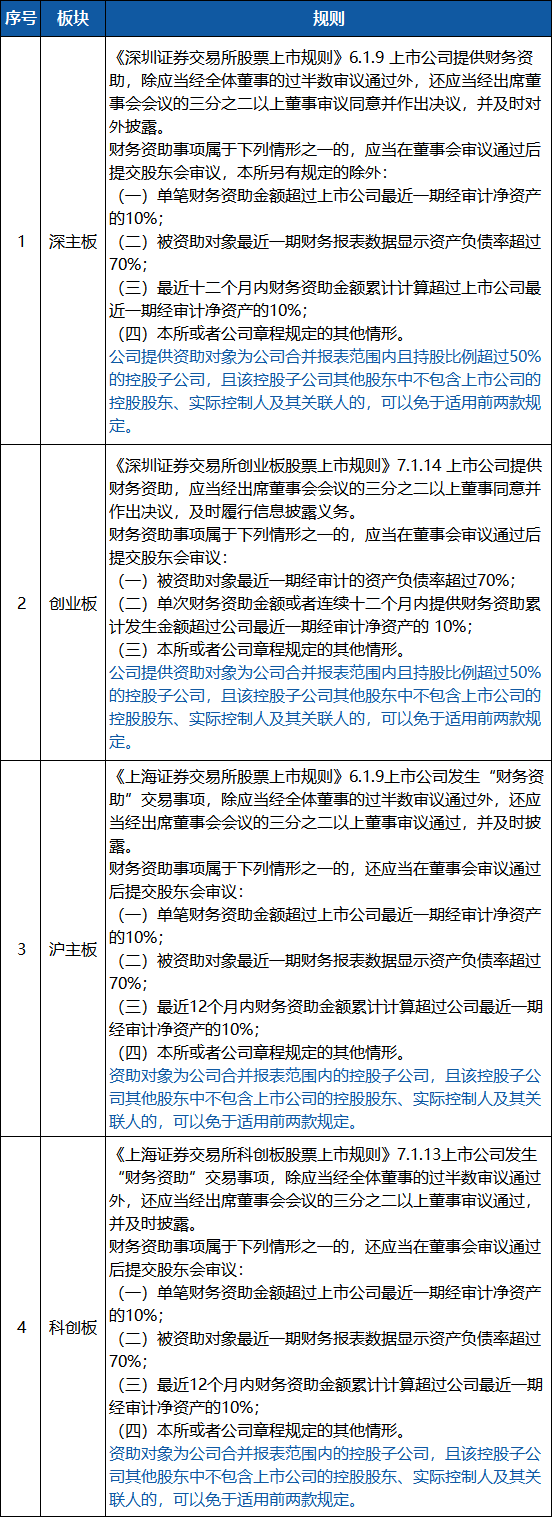
沪深北交易所《股票上市规则》中均明确规定了“上市公司提供财务资助,应当经出席董事会会议的三分之二以上董事同意并作出决议,及时履行信息披露义务”,在被资助对象出现资产负债率超过70%等特殊情形时,还应当经过股东会审议。由此可知,一般情况下上市公司向控股子公司提供财务资助,不适用合并范围豁免,须按前述规则审议披露。但沪深交易所《股票上市规则》中设有一项窄范围豁免:即当"资助对象为合并报表范围内控股子公司,且该控股子公司其他股东中不包含控股股东、实际控制人及其关联人"时,方可免除更严格的审议与披露要求。换言之,只要其他股东中涉及控股股东一方关联人,即不得豁免,须董事会三分之二以上通过并披露,特定情形还须提交股东会。
案例:MXYS(873833)向非全资子公司提供财务资助未收取利息
美心翼申向非全资子公司提供财务资助,未收取资金占用利息。重庆证监局认定其违反《上市公司信息披露管理办法》《上市公司治理准则》相关规定。2025年11月12日,重庆证监局对美心翼申采取责令改正的行政监管措施并记入诚信档案。对董事长兼总经理、副总经理兼董事会秘书出具警示函,并记入诚信档案。向控股子公司提供财务资助,因其他股东含非控股股东一方、不当然落入豁免情形,仍须依规审议披露;本案中公司既未规范履行程序,又未收取公允资金占用利息,构成违规。
三、放弃权利
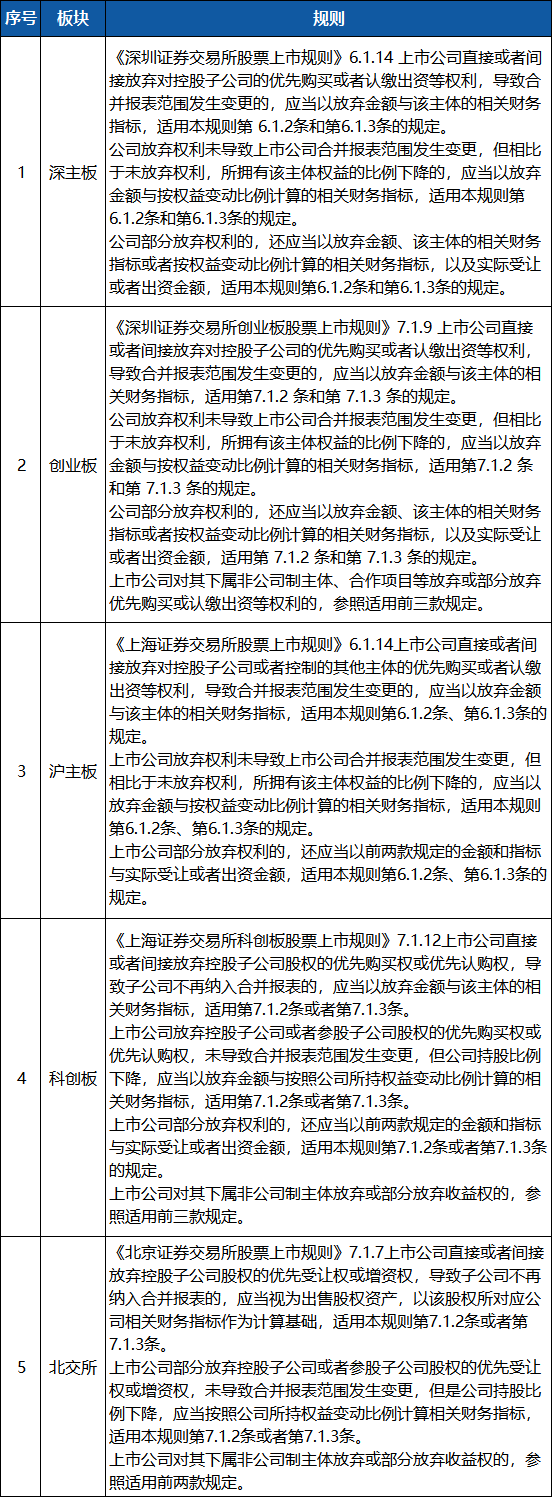
子公司引入外部投资者致上市公司放弃优先认缴出资权,或子公司少数股东转让股权致上市公司放弃优先购买权,均属"放弃权利"交易事项,须按重大交易(或关联交易)标准审议披露。
案例:HYNY(002321)放弃控股子公司少数股东股权转让优先购买权未审议未披露
2023 年3月,杭州新美羽绒制品有限公司转让其持有的华英新塘 49%股权,华英农业放弃优先购买权未履行审议程序并披露。上述行为违反了《上市公司信息披露管理办法》(证监会令第 182 号)第三条第一款的规定。河南证监局认定其违反《证券法》及《上市公司信息披露管理办法》关于重大交易、关联交易审议披露的规定。2025年8月22日,河南证监局对华英农业采取责令改正措施,并对有关责任人员出具警示函。该放弃优先购买权事项未履行审议程序并披露,导致公司对该子公司权益比例变动未依规对外揭示,上市公司在发生权利放弃情形时,应当按照规定判断是否需要履行审议披露程序。
四、设立与注销控股子公司
(一)新增控股子公司
收购股权或参股按“购买资产”标准披露,新注册公司按“对外投资”标准判断。关于披露标准可参考各板块《股票上市规则》中重大交易的规定,需要判断交易涉及的资产以及交易的金额。同一类别且标的相关的交易时,适用连续十二个月累计计算原则,已履行相关义务的,不再纳入累计计算范围。
注意:创业板和北交所上市公司设立或者增资全资子公司时,不适用股票上市规则对外投资的标准审议和披露。
(二)注销控股子公司
根据《股票上市规则》“发生可能对公司资产、负债、权益或者经营成果产生重大影响的其他事项,应当及时披露”,因此,注销子公司属于对外投资活动的后续重大进展情况,上市公司应当根据拟清算子公司对公司整体的影响程度和公司内部规章的审议权限,履行相关审议披露义务。如果没有达到重大交易的披露标准则不强制披露。
案例:TPGF(605266)设立全资子公司披露不完整
2025年12月26日,天普股份完成全资子公司杭州天普欣才科技有限公司的工商设立登记,该子公司经营范围涵盖"人工智能理论与算法软件开发"等市场热点概念。公司股价于12月29日、30日连续涨停并触及异常波动,公司在相关公告中称"无开展人工智能相关业务的计划,不存在应披露而未披露的重大信息",未提及设立该子公司及其经营范围情况;直至12月31日才变更经营范围并披露。上交所认定,设立涵盖热点概念的子公司可能引发市场猜想,公司在股价异常波动后未针对性说明、未充分提示风险,信息披露不准确、不完整,违反《股票上市规则》及《规范运作指引》相关规定。2026年1月5日,上交所对天普股份及代行董事长、董事会秘书予以监管警示。
在本案中,公司在市场已有相关传闻、股价出现异常波动后又在短时间内变更子公司经营范围,在明知自身无开展人工智能相关业务计划的情况下,均未在设立子公司后股价出现异常波动的相关公告中进行针对性说明澄清,未充分提示相关风险,信息披露不准确、不完整,风险提示不充分,可能对投资者决策造成误导,属于违规行为。
上市公司在与控股子公司进行交易时,应严格依据《股票上市规则》及相关监管指引,结合具体交易类型、金额、持股比例及是否存在关联关系等因素,审慎判断是否需履行审议与披露义务。
