一致行动关系的认定逻辑——以2023年以来监管案例为样本
《上市公司收购管理办法》第八十三条将一致行动界定为投资者通过协议、其他安排,与其他投资者共同扩大其所能够支配的上市公司股份表决权数量的行为或者事实,并列举了十二种如无相反证据即互为一致行动人的推定情形。一致行动的成立,从来不限于一纸协议。
执法层面同样如此。近年来,证监会及派出机构围绕隐瞒一致行动关系、借用他人账户增持等行为开出多笔罚单,相关认定并不依赖协议的存在。
由此,实务中产生一个问题,即当事人否认存在任何协议或安排时,监管的认定标准是什么?翻检处罚决定可以发现,处罚书往往只列举证据、略述推理,认定的内在结构并未完全彰显。本文根据近年来的公开监管信息,拆解监管认定一致行动关系的凭据类型与证明逻辑,并为上市公司及相关方的核查、披露提供参考。
一、第八十三条之认定逻辑
《上市公司收购管理办法》第八十三条是认定一致行动关系的规范基础,其内部包含三层递进结构。第一款给出定义:投资者通过协议、其他安排,与其他投资者共同扩大其所能够支配的一个上市公司股份表决权数量的行为或者事实,即为一致行动。这一定义的关键落脚于“行为或者事实”——协议只是引起一致行动的方式之一,而非必要条件;即便相关主体之间不存在任何书面文件,只要客观上形成了共同扩大表决权支配能力的状态,认定即具备规范依据。第二款在此基础上列举十二种推定情形,投资者落入其中任何一种,如无相反证据,即互为一致行动人。这是立法者将实践中的高频情形类型化的结果,功能在于分配举证负担:认定方无须逐项证明“共同扩大表决权支配能力”这一实质要件,只需证明推定情形存在,认定即告成立,转而由当事人以相反证据推翻。定义、推定、反证三层结构,共同构成八十三条的认定逻辑。
十二种推定情形并非平铺罗列,按其成立基础可作内部分层。
第(一)至(四)项以股权和组织上的联系为基础,包括投资者之间的控制关系、受同一主体控制、主要成员交叉任职、参股并能对重大决策产生重大影响,可称为结构型推定。该类推定情形之共性在于:投资者之间业已存在稳定的控制或影响关系,一方意志可经由持股关系或人事安排,在另一方乃至各方的决策机制中贯通。此类情形下,各方表决意志的趋同是组织结构的当然结果,无须另行证明各方之间存在的意思联络。
第(五)(六)项以经济利益安排为基础,包括为取得股份提供融资安排、存在合伙合作联营等经济利益关系,可称为行为型推定。此类安排不产生组织上的控制,却使各方结成利益共同体,提供融资的一方与取得股份的一方共担资金风险,合伙、合作的各方利益相互牵连。共同的经济利益,构成各方表决时趋于一致最现实的动力。
第(七)至(十一)项围绕自然人的身份关系展开,涵盖持股、任职及亲属关系,可称为身份型推定。该类推定情形的法理基础在于以自然人为连接点,关键自然人在投资者处持股、任职,或其近亲属持有同一上市公司股份,身份重叠使不同投资者在意志形成上容易趋于一致,法律因此直接推定该情形下的表决权实际上按照同一自然人的意志行使。
需要说明的是,第(七)项兼具双重属性,其适用对象明确指向自然人,但认定则以自然人的股权影响力为依据——持有投资者30%以上股份,通常意味着能够控制或显著影响投资者的决策,自然人借此主导投资者的意志,投资者所持上市公司股份的表决权,遂与该自然人自身持股的意志趋于一致。就此而言,该项与第(四)项“参股并可对重大决策产生重大影响”在结构上同构,仅参股主体由法人换成了自然人。
本文仍将第(七)项归入身份型,理由有二:其一,该项认定的审查起点是特定自然人的持股事实——须先锁定“持有投资者30%以上股份的自然人”,认定方能展开,这一判断路径与其他身份型情形一致;其二,从体系位置看,第(七)至(九)项以“本人持股、本人任职、亲属持股”为轴心层层递进,构成一组以自然人为核心的规范序列。
第(十二)项“投资者之间具有其他关联关系”则为兜底条款。
实践中,这一划分逻辑同样与一致行动关系的认定难度与争议形态相吻合。身份型推定的可判断性最强,投资者持股、任职、亲属关系均有客观资料可查,争议通常仅为是否及时披露。结构型推定原则上可依据工商登记等外观判断,但外观并非总可信赖。一旦控制关系被代持等安排掩盖,则登记信息将无法准确反映,一致行动关系的认定仍须穿透至决策归属、人员委派、资金流向、印章保管等实质事实。至于行为型推定则并无外观形式可倚为判断依据,融资安排藏于资金往来,认定只能回到个案的资金流水、交易决策与行权方式之中。越是开放式的条款,越是争议与处罚的高发区;而即便是有外观可依的条款,隐蔽安排也会把认定推回实质审查。
监管口径亦印证了实质审查的立场。上交所在《发行上市审核动态》中明确,一致行动关系的认定应遵循实质重于形式原则,综合股权结构、协议安排、关联关系、人员任职等因素深入分析,而非仅看表面形式或单一证据;关注范围亦不限于控制权条线的股东——其他小股东之间如存在一致行动关系且合并持股超过5%,还可能牵动关联方认定、股份减持及相关承诺事项的合规性;对存在明显一致行动迹象而未予认定、相关安排可能规避监管的,应当重点关注。[1]
下文即近年来的公开监管信息为样本,先勾勒案例全景,再拆解各类推定情形项下监管认定一致行动关系的具体凭据。
二、典型案例分析
(一)案情概述
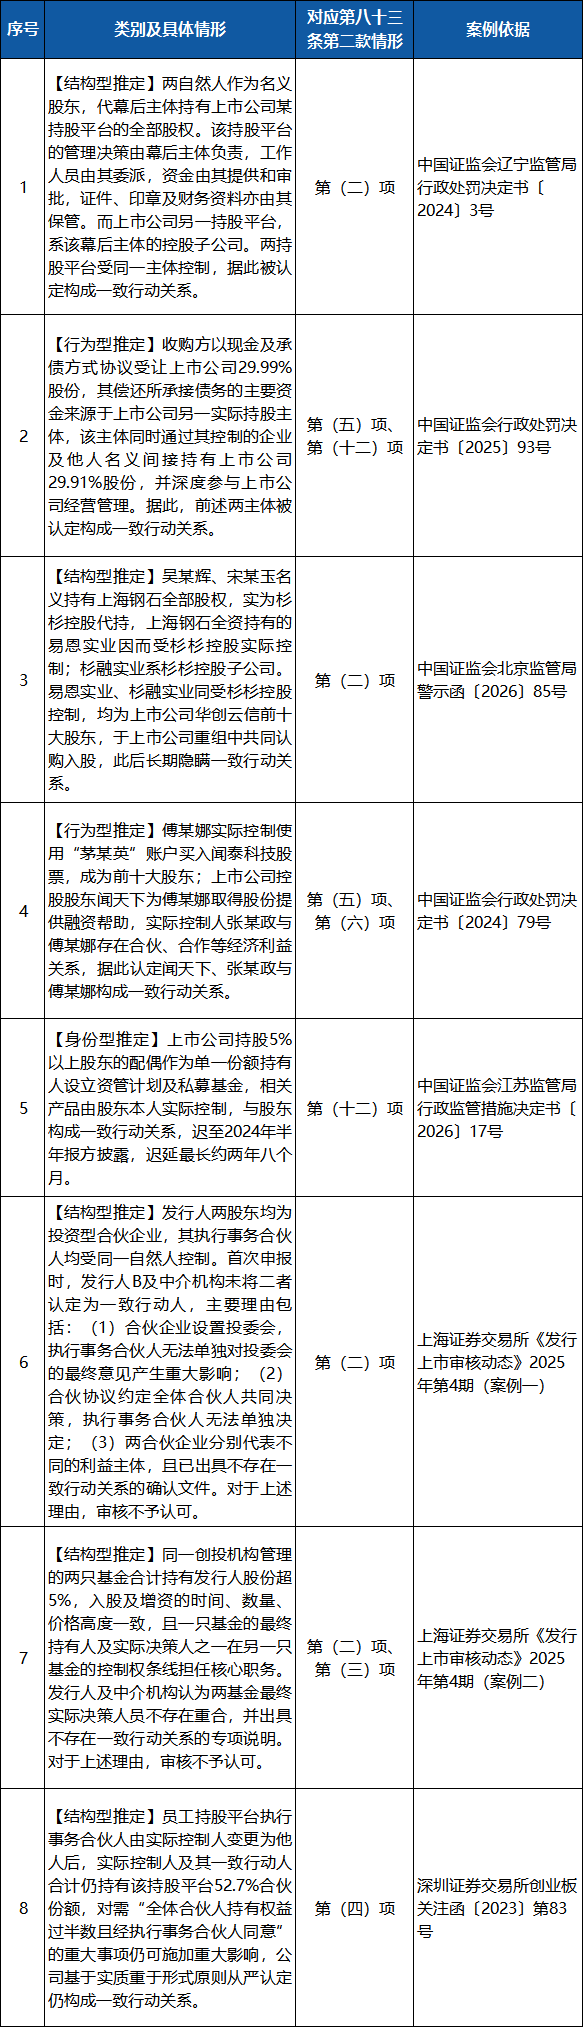
(二)案例分析
结合前述案例,监管机构在实践中往往会综合股权结构、人员任职等多重因素对事实进行深入分析,而非仅考虑表面形式或单一证据。上市公司可从以下维度了解“实质重于形式”原则下一致行动关系的认定标准:
1、结构型推定
结构型推定原则上可通过登记外观进行判断,但实践中外观可能被代持掩盖、被当事人声明否认、也可能被架构安排解除,监管的认定相应呈现三个层次。
案例1中,两名自然人代幕后主体持有某持股平台全部股权,该主体同时控制另一持股平台,两平台在登记层面毫无关联。监管基于下列事实穿透认定二者构成一致行动关系:平台的管理层及工作人员由其委派,投资项目由其决策,资金由其提供或审批,用印及股东权利的行使由其审批,证件、印章和财务资料亦由其保管。据此,两平台被认定受同一主体控制,该幕后主体合计控制表决权超过30%却未发出收购要约,被处以警告及500万元罚款。序号3案例中同样呈现出该类代持结构。
前述案例6中,虽发行人出具专项说明,主张两名受同一自然人控制的合伙企业股东之间不存在一致行动关系。但这一抗辩仅停留在文本层面,监管的审查则及于三个维度:一是从动机出发,二者合并持股超过5%,不认定一致行动关系即可回避大股东及关联方的认定和股份减持约束,存在规避监管的可能;二是基于文本考量,合伙协议未清晰划分执行事务合伙人与投委会的职责,分权安排自相矛盾;三是在执行层面,合伙事务仍由执行事务合伙人主导。案例7中监管机构的否定路径则更为直接:两名股东同步入股增资、人员在控制权条线交叉任职,外观上已当然具备一致行动关系的推定情形,出具专项说明并不足以构成“相反证据”。
案例8中,员工持股平台的执行事务合伙人由实际控制人变更为他人,控制链条虽已切断,但实际控制人及其一致行动人合计仍持有平台52.7%的合伙份额,对持股平台合伙企业的重大事项仍可施加重大影响。在收到监管问询后,公司对照第八十三条第(四)项,基于实质重于形式原则从严认定仍构成一致行动关系,并作废了已披露的简式权益变动报告书。这提示上市公司:变更执行事务合伙人,解除的只是对平台的控制;只要仍凭借合伙份额对平台重大事项保有重大影响,一致行动关系的推定就依然存在,相应的合并计算与披露义务亦不因架构调整而消灭。
2、行为型推定
行为型推定类并无登记外观等客观依据,往往只能通过个案的资金往来与决策事实等予以认定。如前述案例2,收购方以现金及承债方式受让上市公司股份,证监会通过核查资金流水,查明其偿还所承接债务的资金主要来源于另一主体实际控制的企业,该主体同时通过控制的企业及借他人名义间接受让上市公司29.91%股份,并深度参与上市公司经营。资金流水揭示不同主体间的融资安排,参与经营则印证主体间决策意志的贯通,证监会据此同时援引第(五)项与第(十二)项认定一致行动关系。本案中,证监会以“其他关联关系”兜底认定“深度参与经营”这一难以归入列举情形的情节,这一援引方式充分提示上市公司当前一致行动关系认定中从严的趋势。
前述案例4则是多类证据叠加的样本。该案中,各方主体间存在账户控制、融资帮助、经济利益关系三项事实,证监会通过“聊天记录、证券账户资料、转账凭证、资金往来资料、股权转让协议、工商资料、融资方案”等证据证明上述三项事实的客观成立,并据此认定各方构成一致行动关系。
上述两案共同揭示了行为型推定的认定方法:融资安排与经济利益关系藏于交易结构之后,监管则通过客观证据构建完整证据链条。从处罚决定书载明的证据构成看,监管并非依赖当事人的陈述或单一书证,而是多管齐下——以银行资金资料、转账凭证追踪资金流向,还原融资安排的全貌;以证券账户资料锁定账户的实际控制关系;以询问笔录、聊天记录印证各方之间的意思联络;以股权转让协议、工商资料、融资方案、投决会决议等书面文件还原交易结构与决策过程,最终形成闭环。单项事实孤立来看或许都有辩解空间,但一旦嵌入证据链,“共同扩大表决权支配能力”的实质便无从遮掩。
3、身份型推定
在一致行动关系推定情形的三种分类中,身份型推定具有最明确的可供判断的外观事实,争议通常不在“是否构成”,而在是否及时披露。如前述案例5即是如此。两名持股5%以上的大股东,分别由其配偶作为单一份额持有人设立资管计划及多只私募证券投资基金,相关产品均由股东本人实际控制,与股东构成一致行动关系。配偶关系有客观资料可查,产品由本人实际控制亦无辩解余地,认定本身没有悬念。相关股东因未及时通知公司,导致一致行动关系迟至2024年半年报方予披露,迟延最长约两年八个月,分别被出具警示函、监管函。
本案对上市公司的提示意义在于:大股东以亲属名义并通过资管计划、私募基金等产品间接持股,是近年常见的持股安排,此类安排下一致行动关系的认定几无争议空间。股东一旦作出此类安排,即应第一时间通知上市公司合并计算并披露持股比例。公司端在征集股东持股信息时,亦应主动询问股东近亲属名下是否存在持有本公司股份的资管产品,避免以“不知情”为由陷入被动。
三、结语
一致行动的认定,从来不以一纸协议为前提。第八十三条所列举的三类推定情形各有其认定路径:结构型推定中,代持可以掩盖登记外观,却抹不掉人员、资金、印章、决策留下的实质痕迹;行为型推定中,融资安排与经济利益关系藏于交易结构,监管以资金流水、账户资料、聊天记录等客观证据构建证据链予以还原;身份型推定中,合规的关键则在于披露时点。
对上市公司及相关方而言,上述案例提供以下启示:
在核查环节,对股东之间可能存在的关联关系宜持审慎态度,合并持股达到披露标准的,与其事后解释,不如事先认定;
在披露环节,股东以亲属名义或通过资管产品等作出持股安排的,应当尽早通知公司,披露的迟延本身就是违规;
面对监管认定时,声明和承诺并不足以推翻推定,真正有效的抗辩,是从动机、协议到实际执行都经得起检验的客观事实。
