募集资金拨付后子公司还款的两种主要路径探讨(附案例)
上市公司将募集资金拨付至子公司用于实施募投项目,分为两种主流模式:一是专门履行董事会审议程序,签署正式借款协议的募投借款模式;二是在履行变更募投实施主体程序后(如需),直接通过募集资金专户划拨,无借款协议的往来款挂账模式。实务中绝大多数讨论集中于资金如何拨付、子公司专户怎么开立、四方监管协议怎么签署等前期事项,很少关注募集资金拨付给子公司使用后,后续如何闭环处理的问题:合并报表层面往来可以抵消,但母子公司单体报表形成了大额债权债务往来,合并抵消也不能消灭法律层面的应收应付债权债务关系。
本文通过梳理市场上主流还款路径,匹配上市公司公告、交易所年报问询案例,厘清各路径下的合规边界、适用场景、可能出现的风险点,以期为大家提供有用的参考。
两种模式简述
模式一:借款模式。上市公司董事会审议,保荐机构出具核查意见,发布关于使用募集资金向子公司提供借款实施募投项目的公告(如涉及募投项目实施主体变更的,还需按规定履行变更程序),签署正式借款协议,约定借款额度、利率(全资子公司可无息)、期限,资金从母公司募集资金专户拨付至子公司开立的募集资金专户,专款用于募投项目建设。
《监管规则适用指引——发行类第6号》:三、通过非全资控股子公司或参股公司实施募投项目的,应当说明中小股东或其他股东是否同比例增资或提供贷款,同时需明确增资价格和借款的主要条款(贷款利率)。保荐机构及发行人律师应当结合上述情况核查是否存在损害上市公司利益的情形并发表意见。
模式二:往来款模式。上市公司履行变更募投项目实施主体程序,在关于变更募投项目实施主体的公告中提及拟使用往来款方式向子公司划拨资金(根据实际情况,前述程序及公告也可能不发);母公司募集资金专户按项目进度划拨资金至子公司募投专户。未单独审议借款事项、无借款合同,无利息,资金划拨客观形成母子公司单体层面应收应付款项。
实务中,除本文讨论的借款和往来款拨付方式外,上市公司向实施募投项目的子公司提供资金还有一种常见形式,即增资(或者对之前的认缴予以实缴出资),上述形式下,由于资金已经作为股东出资纳入子公司自有资产,因此也不涉及后续还款问题,但相当一部分公司可能将此作为后续资金处置的一种路径,下文中有探讨。
无论何种拨付模式,子公司使用募集资金投入募投项目后,原始募集资金已耗用并形成项目资产,专户不再保有对应原始募集资金。后续处置需区分两类情形:一是归还标的为专户留存募集资金,还是已投入项目的募集资金;二是归还资金来源于募集资金,还是子公司自有资金。
募集资金还款路径探讨
路径一:直接还款
直接还款分为两类完全不同的资金来源:募集资金和自有资金。
A.对于子公司归还募集资金专户内留存募集资金(如节余),由子公司将专户未使用的募集资金原路归还至母公司募集资金专户,冲减对应借款本金。市场上明确披露子公司以募集资金还款的公告较少:一方面,大部分公司在节余募集资金使用的公告中未详细披露募集资金划转方式,另一方面,节余募集资金金额如果较小,未达到披露标准可能不涉及公告,而此前签署的募集资金四方监管协议中一般也不会明确约定该等划款情况。
案例1:ATW(688516)
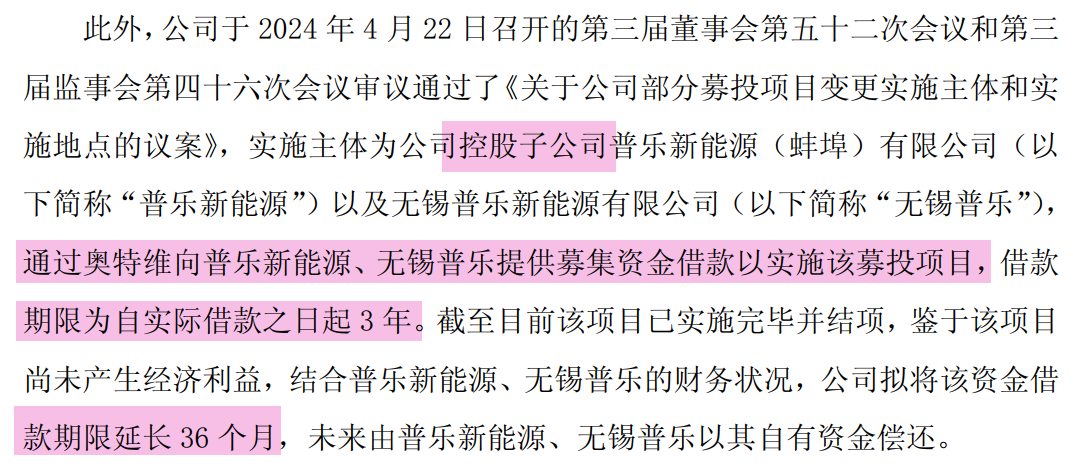
ATW前期召开董事会审议通过《关于公司部分募投项目变更实施主体和实施地点的议案》,拟通过向2家控股子公司提供募集资金借款以实施募投项目,借款期限为自实际借款之日起3年。2026年8月,公司在《关于部分募投项目结项并将节余募集资金永久补充流动资金及部分募投项目延期的公告》中披露:募投项目已实施完毕并结项,鉴于项目尚未产生经济利益,结合子公司财务状况,公司拟将该资金借款期限延长36个月,未来由子公司以其自有资金偿还。
前面我们提到,子公司使用募集资金还款,以及使用自有资金还款,还款路径有所区别——前者需归还至母公司募集资金专户,而后者归还至自有资金账户;原因在于后者已经完成该部分募集资金使用,使用情况表中募集资金已转化为募投项目投入进度,子公司专户已无募集资金,子公司使用自有资金归还至母公司自有资金账户,可以避免母公司专户“多出”一笔募集资金。
案例2:FLGF(002931)
FLGF前期召开董事会审议通过《关于公司拟使用公开发行可转换公司债券项目募集资金向控股子公司增资及提供借款以实施募投项目的议案》,拟使用募集资金以实缴增资款和股东借款的方式投入控股子公司,专项用于募投项目。2026年1月,公司在《关于调整公开发行可转换公司债券募投项目投资规模、结项并将节余募集资金永久补充流动资金的公告》披露:公司此前以股东借款形式向子公司提供募集资金支持,子公司将其投入募投项目并实现项目竣工后,逐步向公司募集资金专户归还部分借款;公司现拟将募集资金专户结余资金合计人民币13,789.32万元(包括节余募集资金人民币8,789.32万元,以及子公司归还的5,000万元募集资金借款,亦包括累计收到的理财收益和银行存款利息,最终金额以资金转出当日银行结息余额为准)永久补充流动资金。
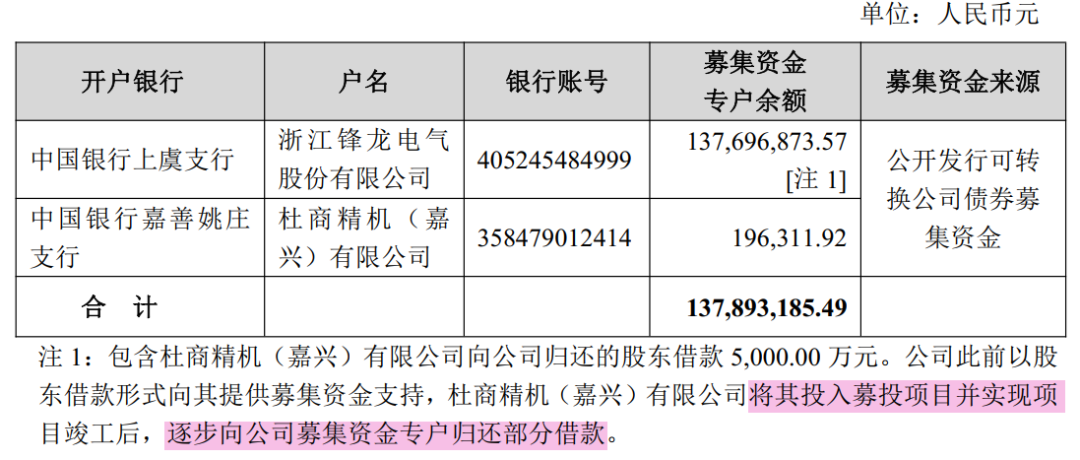
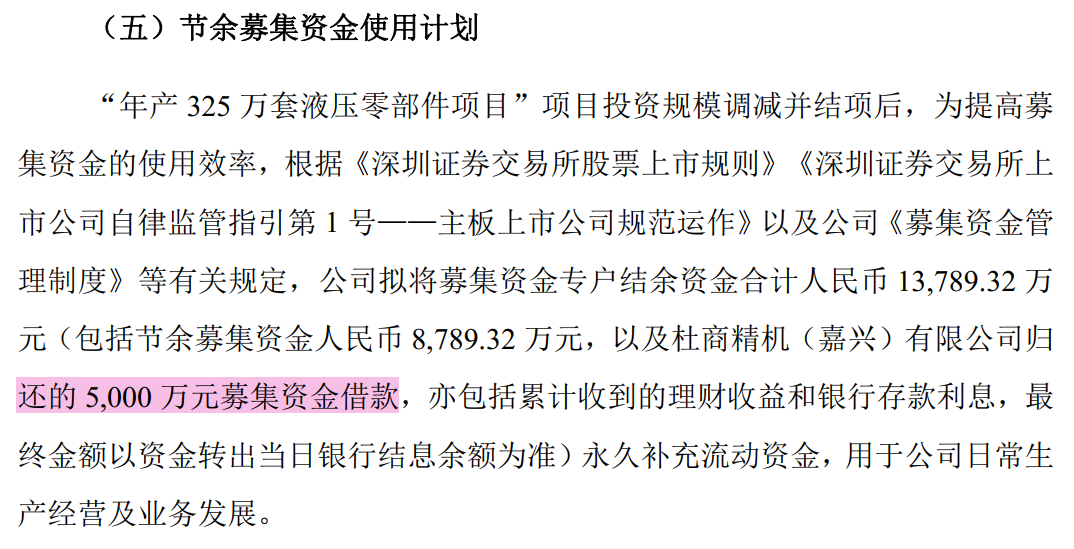
我们关注到,案例2做法和前面观点有所不同,子公司直接将已经投入募投项目的借款(以自有资金)归还至母公司专户,而该笔资金既不属于节余募集资金,也不是利息收入(规则上利息收入也包含于结余资金),理论上不应再存放于募集资金专户,这也导致上市公司审议的补充流动资金金额增加。推测公司系基于谨慎原因考虑,未造成其他不利影响。
C.特殊情况
前面我们提到,子公司在募集资金已经投入募投项目后,该部分资金的归还不再涉及募集资金,因为募集资金已经使用,也不需再归还至募集资金专户,但特殊情况下,比如终止子公司实施的募投项目后,子公司已投入募投项目的资金通常以其自有资金填补并归还至募集资金专户(相当于以自有资金等额置换已投入的募集资金)。
案例3:FDTS(600516)
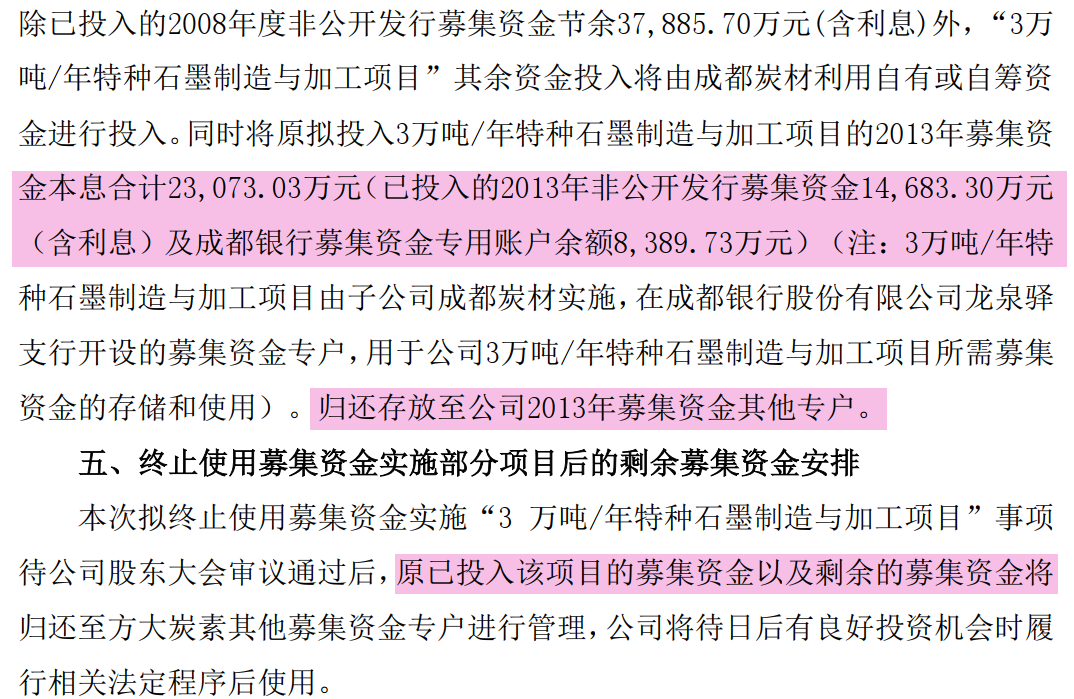
FDTS于2023年2月披露了《关于终止使用募集资金实施部分项目暨调整部分募投项目中募集资金使用规模的公告》,公司拟终止由子公司实施的某募投项目(改为由子公司以自有或自筹资金投入),原已投入项目的募集资金以及未使用的募集资金将归还至母公司募集资金专户。
路径二:债转股
上市公司将母公司单体报表对子公司因募投拨付形成的应收债权,转为对子公司的增资(或者实缴出资)。该路径不发生资金流转,可完美解决子公司已将募集资金投入建设、无资金还款的现实困境,并直接降低了子公司的资产负债率,是市场上公开的处置母子公司因募集资金拨付形成的债权债务的主流方案。
案例4:LYG(688400)
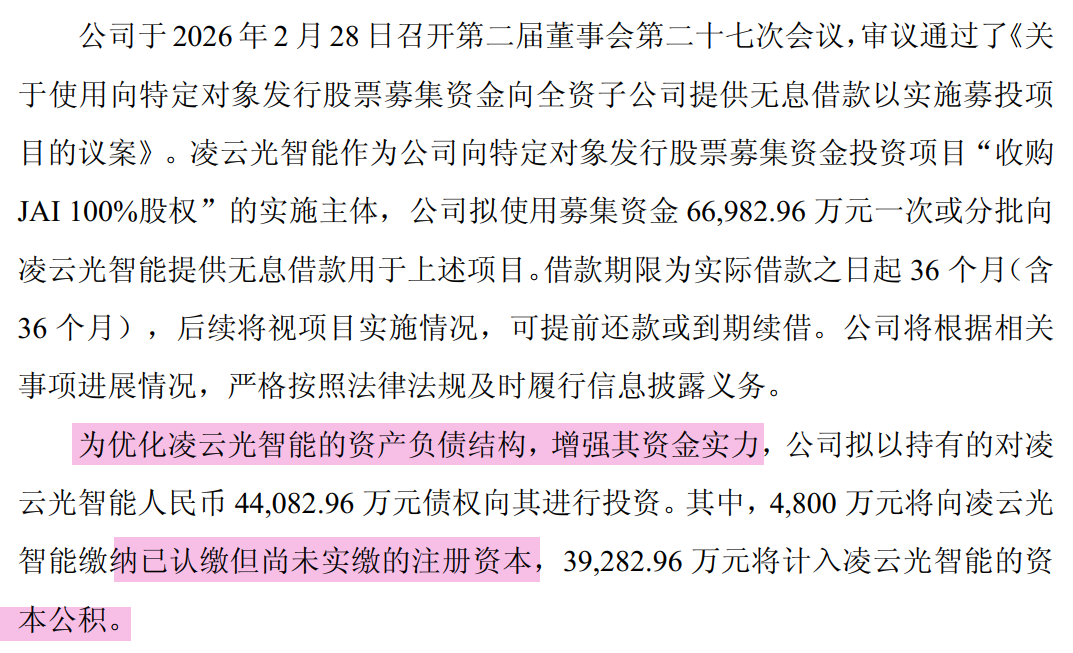
LYG前期召开董事会审议通过《关于使用向特定对象发行股票募集资金向全资子公司提供无息借款以实施募投项目的议案》,拟使用募集资金一次或分批向全资子公司提供无息借款用于实施募投项目,借款期限为实际借款之日起36个月(含36个月),后续将视项目实施情况,可提前还款或到期续借。2026年8月,公司在《关于将部分募集资金无息借款转为对全资子公司投资的公告》披露:为优化子公司资产负债结构,增强其资金实力,公司拟以持有的对子公司44,082.96万元债权向其进行投资。其中,4,800万元投向已认缴但尚未实缴的注册资本,39,282.96万元将计入资本公积。
案例5:KDL(002850)
公司募集说明书原约定以借款或增资方式实施募投项目,现公司决定向各全资子公司增资以实施募投项目(包括前期已提供的借款及后续拟投入的部分募集资金),增资金额全部计入注册资本。2025年7月披露《关于将部分募集资金借款转为对全资子公司增资的公告》。
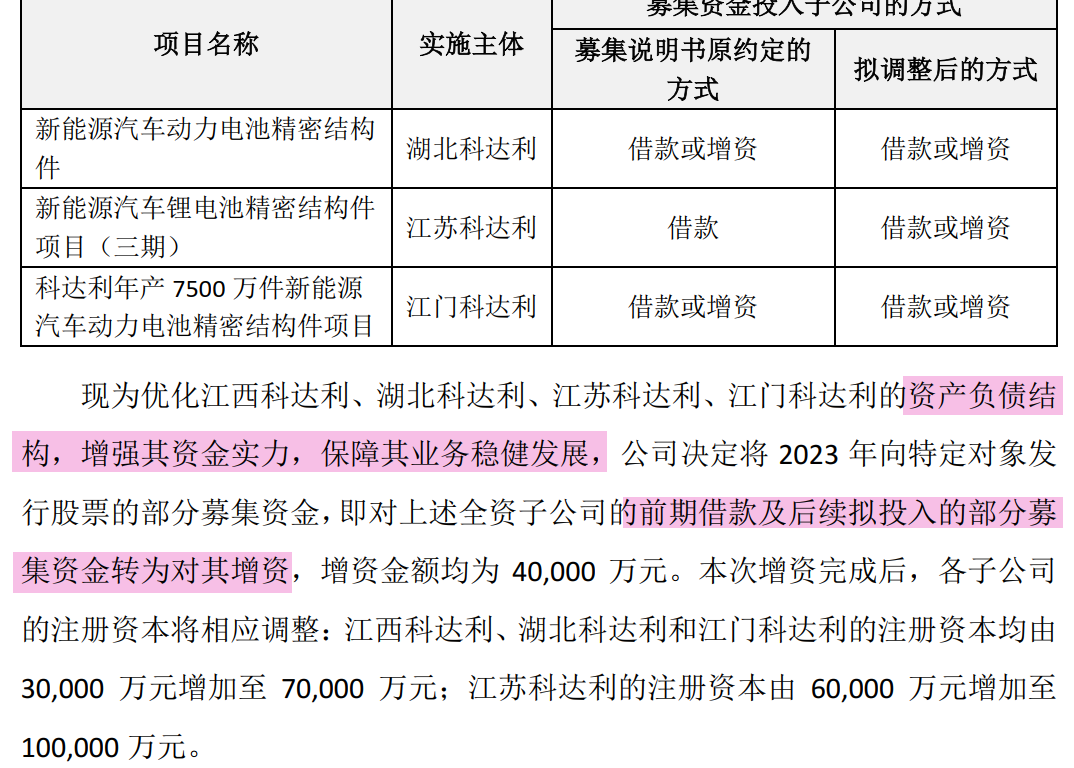
本案例特别之处在于,公司先针对原募集说明书约定的投入方式进行了调整,改为更宽泛的“借款或增资”。由于调整了某子公司的募集资金投入方式(募集说明书原只约定“借款”),公司从严将该子公司的调整及增资事项提交了股东会审议。
提示:
无论前期是借款模式,还是往来款挂账模式,均可适用债转股路径,且债转股的审议披露时间未必要等到募集资金全部使用完毕。
长期挂账是否可行呢?
募集资金拨付子公司,单体报表形成大额应收应付款项,子公司现阶段可能不具备还款的能力。如果既不还款,也不想债转股,是否可以长期挂账呢?
其中,对于通过借款模式拨付子公司实施募投项目的情况,双方签署的借款协议往往会约定借款期限,子公司在约定的借款期限到期前还款即可,后续即使募投项目结项,子公司无能力还款的,也可以协商确认延期归还(如前文案例1延长36个月)。
对于以往来款拨付形成的债权债务,本身就未约定还款期限,因此实际限制更少。
我们找到了被交易所问询的两个案例,从案例回复情况看,公司只要解释清楚往来形成原因,监管层面通常不产生其他负面影响;但如前所述,长期挂账可能直接导致子公司资产负债率较高,账面不好看。
年报问询函1:LXKJ(300682)
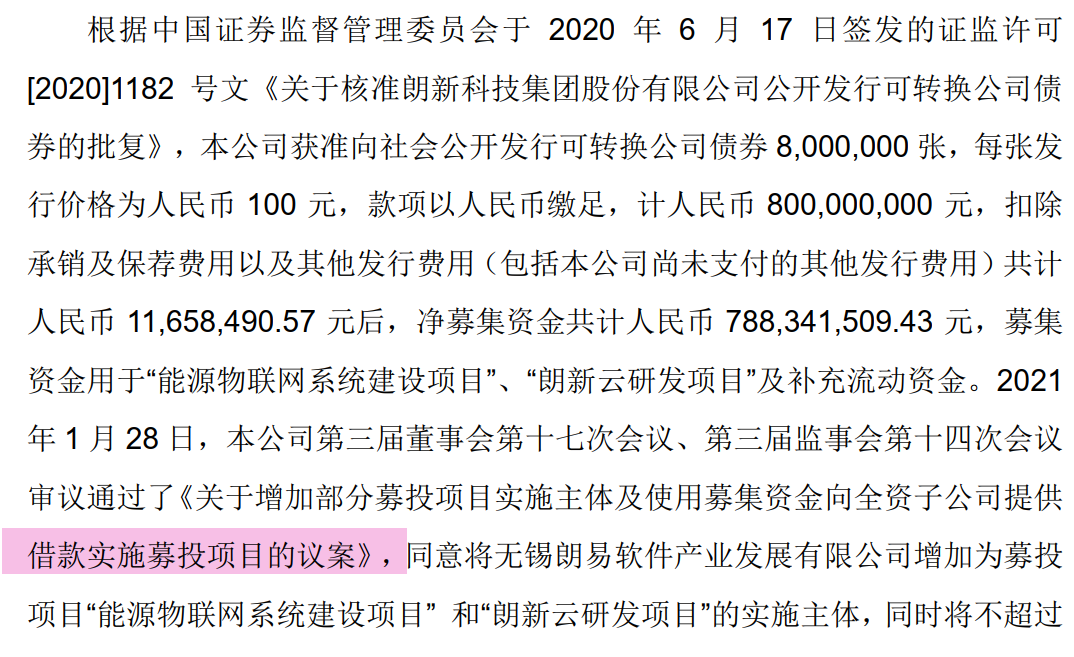
《控股股东及其他关联方占用资金情况专项报告》显示,期末公司与控股子公司其他应收款往来余额8.62亿元。交易所要求公司列示往来明细,说明往来形成原因、账龄、是否存在非经营性资金占用或对外提供财务资助的等情形。公司回复,其中包含应收控股子公司募投项目资金拨付1.66亿元,公司前期审议通过《关于增加部分募投项目实施主体及使用募集资金向全资子公司提供借款实施募投项目的议案》,同意将全资子公司增加为募投项目的实施主体,同时将不超过2亿元募集资金向其提供无息借款,用于实施募投项目。
年报问询函2:ZJSB(002703)
报告期内,公司与2家子公司分别存在1.68亿元和1.20亿元的非经营性往来款,均为募投项目款,交易所要求详细说明公司与前述子公司上述款项的形成原因,是否构成非经营性资金占用。公司回复主要系募集资金拨付后挂账长期应收款,并剔除了上市公司使用其中部分资金用于暂时补流的金额。